
こんにちは。税理士法人Accompany代表の佐藤修一です。
深夜勤務(22時〜翌5時)の従業員へ食事や食事代を補助した場合、
一定の条件を満たせば、従業員の所得税の課税対象ではなくなることをご存じでしょうか?
今回は深夜勤務の従業員に食事や食事代を補助したとき、どのような場合に非課税となるか解説します。
食事(現物)の支給は課税対象になる?
従業員へ食事を支給すると、原則として、従業員側の経済的利益が増えたとして従業員の所得税の課税対象になります。
ただし、一定の条件を満たせば非課税となる場合があります。
従業員へ食事(現物)を支給した場合に非課税となる条件については下記の記事で解説しています。
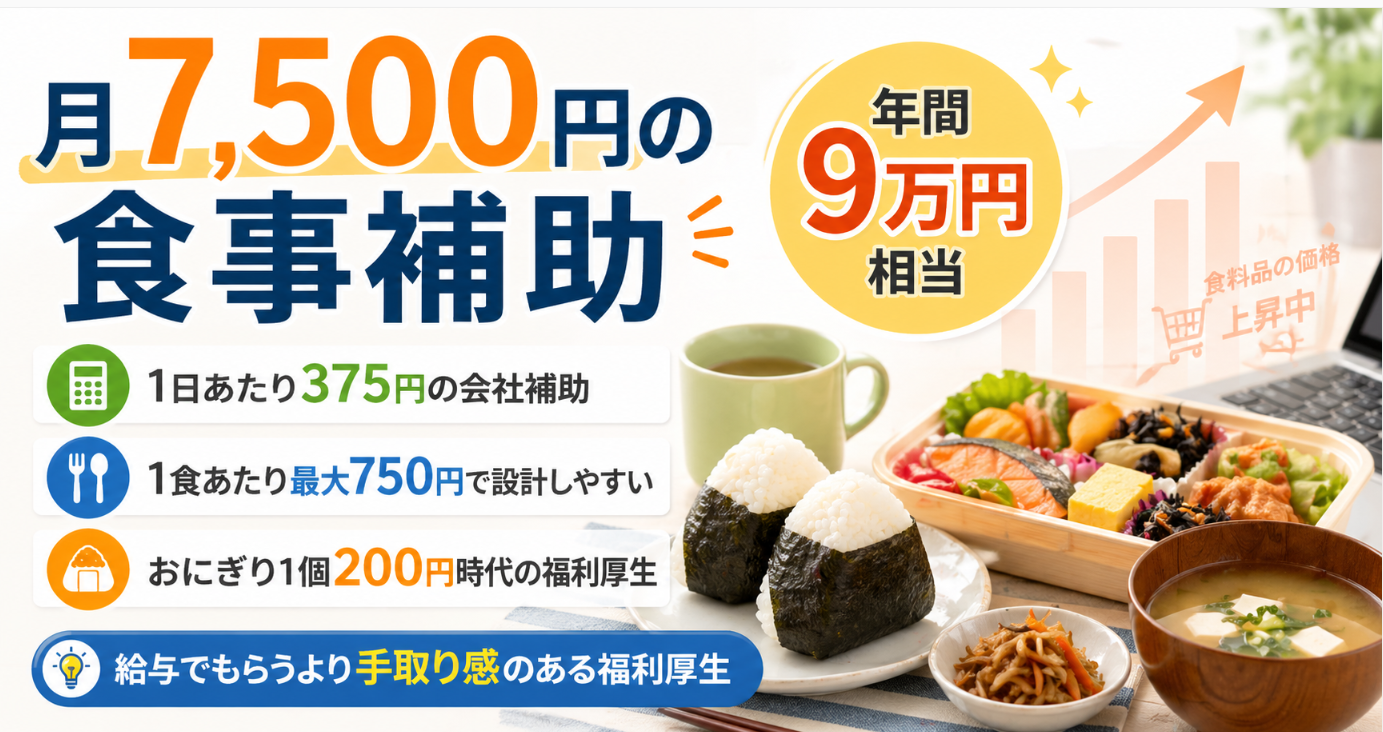
食事代(現金)の支給は課税対象になる?
上記記事にも記載していますとおり、「食事(現物)」ではなく「食事代(現金)」を支給した場合、
基本的には金額に関わらず給与の支給とみなされ従業員の所得税課税対象となります。
ただし、深夜勤務の従業員に対する支給の場合は、一定の条件を満たせば、現金支給であっても非課税となります。
深夜勤務者に食事代(現金)を支給した場合、非課税になる条件は?
深夜勤務者に食事代を支給した場合に非課税になる条件は、
- 深夜勤務者に夜食の支給をすることが困難であること
- 勤務1回あたりの食事代の支給額が650円(税抜)以下であること
(2026年3月31日改正前:勤務1回あたり300円(税抜き)以下)
となっています。
もし食事代から従業員負担分を引いた金額が1回あたり650円を1円でも超えてしまった場合、超えた部分だけでなく、全額に課税されます。
(例)1回あたり700円だった場合、650円を超えた50円ではなく、700円が課税対象となります。
なお、上記は深夜勤務が「勤務時間内」の方が対象となり、残業により深夜勤務になった場合は対象となりませんのでご注意ください。
また、社会保険は上記ルールとは別に考慮する必要があり、場合によっては標準報酬月額の計算に含まれる可能性もありますのでご注意ください。
まとめ
今回は深夜勤務者の食事や食事代の支給が従業員の所得税非課税になる条件について解説しました。
条件に当てはまらなかった場合、会社側には所得税を源泉徴収する義務が発生し、従業員側には給与を受け取ったとして所得税が課税されてしまう可能性があります。
今回(2026年3月31日)の法改正により、上限額が大幅にアップしていますので、所得税非課税枠をうまく利用して、深夜勤務をされている方が少しでも働きやすい環境になればと思います。
あわせて読まれる人気の記事

佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。