
事業年度変更で消費税を節税!不動産仲介業などで使える簡易課税の活用法
こんにちは。税理士法人Accompany代表の佐藤修一です。
不動産仲介業の方から「消費税の納税額が高くて資金繰りが苦しい」とよく相談を受けます。
特に予期せぬ大型案件やスポット売上が発生した際、そのまま決算を迎えると想像以上の消費税が課され、資金繰りを圧迫することがあります。こうした場面で検討したいのが、事業年度変更を行い、計算方法を「簡易課税」へ切り替える節税手法です。
本記事では、大きなスポット売上が生じる企業に向けて、事業年度変更を通じて消費税を節税する仕組みや具体例、注意点を税務の視点から分かりやすく解説します。
目次
結論:事業年度変更と簡易課税の組み合わせで消費税の節税が可能
大きなスポット売上が見込まれる場合、事業年度変更を行って現在の事業年度を前倒しで終了させ、次の事業年度から「簡易課税制度」を選択することで、消費税の納税額を大きく抑える節税が可能です。
消費税の計算方法には「本則課税」と「簡易課税」の2種類が存在します。人件費など消費税がかからない経費が多い業種では、簡易課税を選択した方が納付額を低く抑えられます。通常、年度途中で計算方法を変更することはできませんが、事業年度変更を活用して新しい事業年度をスタートさせれば、迅速に簡易課税へ切り替えることができます。
理由:なぜ事業年度変更で消費税が節税できるのか?
消費税の2つの計算方法の違い
- 本則課税:預かった消費税 − 支払った消費税 = 納付税額
- 簡易課税:預かった消費税 −(預かった消費税 × みなし仕入率)= 納付税額
仕入経費や課税対象となる支出が少ない事業者が本則課税のままでいると、手元に残る売上に対して多額の消費税が課されます。一方、簡易課税を使えば業種ごとに定められた「みなし仕入率」を一律で控除できるため、消費税の節税につながります。
届出のタイミングと事業年度変更の必要性
簡易課税を適用するには、「適用したい事業年度の開始の日の前日まで」に「消費税簡易課税制度選択届出書」を税務署へ提出する必要があります。
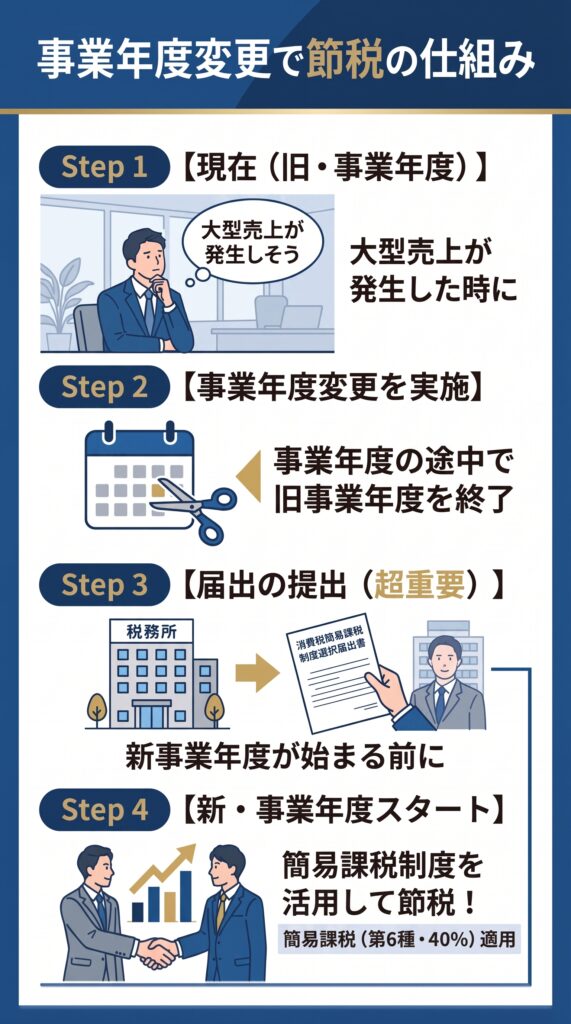
すでに期が始まっている場合、その期から簡易課税へ変更することは原則できません。しかし、株主総会の決議等で事業年度変更を行い、現在の期を短縮して終了させれば、直ちに新しい事業年度を迎えることができます。その新事業年度の開始前日までに届出書を提出することで、大きな売上が生じる期から簡易課税を適用し、消費税を節税できる仕組みです。
具体例:不動産仲介業で大型スポット売上が生じるケース
特に不動産仲介業は、この事業年度変更による消費税の節税手法が非常に有効な業種の一つです。
状況設定
業種:不動産仲介業(簡易課税の区分:第6種事業/みなし仕入率40%)
状況:来月、数億円規模の不動産売買仲介が成約し、大きなスポット仲介手数料(課税売上3,000万円・消費税300万円)が発生予定。
課題:仲介業は主な経費が人件費(非課税)であるため課税仕入れが少なく、本則課税では消費税の負担が極めて重くなる。
本則課税と簡易課税のシミュレーション比較
| 計算方法 | 売上消費税 | 控除できる仕入消費税額 | 納付消費税額 | 節税効果 |
| 本則課税 | 300万円 | 20万円(実費が少ない場合) | 280万円 | − |
| 簡易課税 | 300万円 | 120万円(売上×40%) | 180万円 | 100万円の節税 |
消費税の計算方法変更の手順
大型売上が発生する直前の月を決算月とするよう事業年度変更を実施する。
短縮された事業年度が終了する日(=新事業年度の前日)までに「消費税簡易課税制度選択届出書」を提出する。
新しい事業年度で大型売上を計上し、簡易課税(みなし仕入率50%)を適用して消費税を節税する。
注意点:事業年度変更で消費税を節税する際の4つのポイント
事業年度変更による消費税の計算方法の変更は消費税の納税額を減らすことは可能ですが、以下の注意点を必ず確認してください。
基準期間の課税売上高が5,000万円以下であること
簡易課税を選択できるのは、前々事業年度(基準期間)の課税売上高が5,000万円以下の事業者に限られます。
簡易課税の「2年継続適用」ルール
一度簡易課税を選択すると、原則として2年間は本則課税に戻すことができません。翌期に多額の設備投資(課税仕入れ)を行う予定がある場合、かえって損をするリスクがあります。
事業年度変更の手続きコスト
定款の変更や法人の登記事項変更(決算期変更自体は登記不要ですが、関連手続きが発生する場合あり)、税務署や自治体への異動届出書の提出など、一定の手間が発生します。
届出書の提出期限の厳守
1日でも届出書の提出が遅れると、その新事業年度からの簡易課税適用は認められません。スケジュール管理が極めて重要です。
まとめ
開業したてで本則課税を選択している中で、予期せぬ大きなスポット売上が見込まれる場合、事業年度変更と「簡易課税」を組み合わせることは、非常に効果的な消費税の節税対策となります。特に不動産仲介業など、経費に占める非課税仕入れ(人件費など)の割合が高い業種では、その効果は絶大です。
しかし、2年継続適用の縛りや翌期以降の事業計画、そして何より1日も遅れが許されないタイトな届出スケジュールなど、慎重な税務判断が求められます。自社にとって本当に有利になるか確実に見極めるためにも、最後は税理士に相談することも検討しましょう。
【相談無料】まずはお気軽に問い合わせください
不動産に関する税務は多岐に渡り、税制改正が多いのも特徴です。
税理士法人Accompanyでは、税制改正に対応した税務サービス、節税提案をはじめとした『会計税務顧問サービス』をおこなっています。
また、不動産に関する会計は取引が複雑なこともあり、会計帳簿の作成の難易度が高いです。
日々の会計帳簿の作成に困っている企業様も多いかと思います。弊社では会計処理のお手伝いのサービスも行っております。
「不動産業におけるインボイス対応」も含め、不動産に関する会計・税務にお悩みの方は、ぜひ一度、ご相談頂けたら幸いです(初回相談は無料)。
福岡市に拠点を置いておりますが、オンライン(Zoomや電話)対応も可能なため、全国どちらの地域の方でもお気軽にご利用いただけます。
まずはお問い合わせページのフォームよりお問合せをお待ちしております。
\24時間365日受付中 /
『会計税務顧問サービス』の内容・料金については、下記のページをご覧ください。

あわせて読まれる人気の記事

佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。