
こんにちは。税理士法人Accompany代表の佐藤修一です。
新たにオフィスや店舗をご契約された際、初期費用として支払う「敷金」や「礼金」。
「これって消費税はどうなるの?」「課税?それとも非課税?」と悩む経理担当者や経営者の方も多いのではないでしょうか。
「間違えて消費税を多く払ってしまったら…」と不安になるかもしれませんが、実は、個人事業主か法人かに関わらず、「ご自身が消費税の納税義務がある事業者(課税事業者)かどうか」によって、この税区分を気にする必要があるかどうかが大きく変わってきます。
この記事では、主に消費税の申告が必要な方に向けて、間違いやすい敷金・礼金の消費税区分を分かりやすく解説します。
※「そもそも敷金や礼金は経費になるの?」「勘定科目や仕訳方法をまず知りたい」という方は、先に下記の記事をご覧ください。

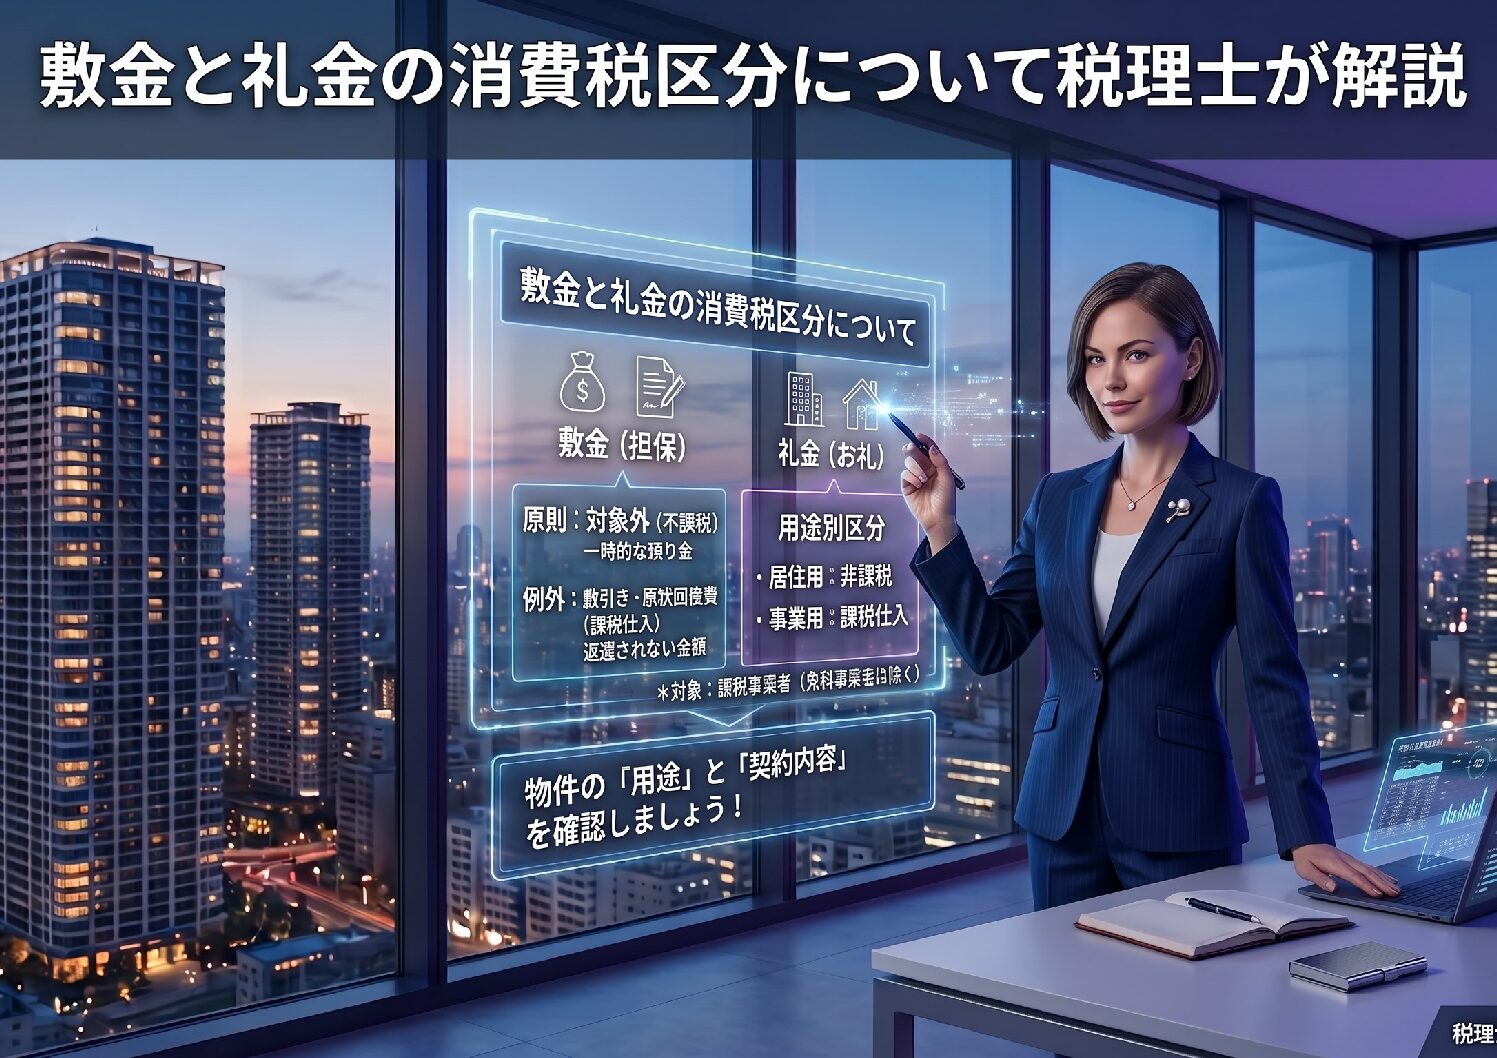
敷金・礼金の違いと消費税区分
敷金と礼金は、そもそも「将来、自分に返ってくるお金かどうか」という性質が異なります。この性質の違いが、経費になるかどうかだけでなく、消費税の区分にも直結します。
まずは表で全体像を確認しておきましょう。
| 項目 | 意味合い | 経費になるか(会計) | 消費税区分(税務) |
|---|---|---|---|
| 敷金 | 大家さん(貸主)への担保 | 原則ならない(資産) | 原則:対象外(不課税) |
| 礼金 | 大家さん(貸主)へのお礼 | 原則なる(費用) | 居住用:非課税 事業用:課税仕入 |
敷金の消費税区分は?
敷金の消費税区分は、それが「あとで返ってくるお金か、返ってこないお金か」によって明確に分かれます。
原則、敷金には消費税がかからない(対象外)
敷金は、家賃の未払いや退去時の原状回復費用に備えて、大家さんに一時的に預けておく担保(保証金)のようなものです。
消費税というのは「モノやサービスの提供(資産の譲渡等)」に対してかかる税金です。しかし、預り金である敷金は、ただお金の保管場所が一時的に移動しただけであり、モノやサービスを買ったわけではないため、消費税の対象外(不課税)となります。
したがって、契約時に敷金を支払ったタイミングでは消費税はかかりません。
敷金でも消費税がかかるケース
原則は対象外ですが、以下の2つのようなケースでは消費税がかかる(課税仕入となる)ため注意が必要です。
- 敷引き(償却)など、最初から返ってこない金額がある場合(事業用物件)
賃貸契約書の中に「退去時に敷金のうち〇ヶ月分は返還しない」といった特約(敷引き・償却)が定められていることがあります。この返ってこない部分は、実質的に「権利金」や「家賃の前払い」と同じ性質を持ちます。そのため、借りているのが事業用物件(オフィスや店舗)であれば、その償却部分は「課税仕入(10%)」として処理します。 - 退去時に原状回復費用(クリーニング代など)として差し引かれた場合
退去時に預けていた敷金から清掃代や修繕費が差し引かれて戻ってきた場合、その差し引かれた費用は「清掃や修繕というサービスを受けた対価」になります。したがって、退去して費用が確定し、差し引かれたタイミングで「課税仕入(10%)」として処理をする必要があります。
礼金の税区分は?
礼金は敷金と違い、退去時に返還されることはありません。 この礼金に消費税がかかるかどうかは、「借りる物件が居住用なのか、事業用なのか」によって分かれます。
借りる物件が「居住用(住むため)」の場合 ➡ 非課税
社長の社宅や、従業員の寮などとして居住用の物件を借りた場合、その家賃には消費税がかからないルールになっています。
そのため、家賃に付随して支払う初期費用である礼金についても「非課税」となります。
借りる物件が「事業用(仕事のため)」の場合 ➡ 課税仕入
オフィス、店舗、倉庫など事業用の物件を借りた場合、家賃には消費税がかかります。
したがって、事業用物件の契約時に支払う礼金は、家賃と同様に「課税仕入(10%)」として処理をします。
💡 ワンポイントアドバイス
フリーランスや個人事業主の方が「自宅兼事務所」として物件を借りて礼金を支払った場合、事業で使っている割合分だけを算出して経費(家事按分)にすることは可能です。
しかし、消費税の処理には危険な落とし穴があります。
消費税のルールでは、大家さんとの契約書で「居住用(住むため)」として借りた物件は、あとから勝手に仕事に使ったとしても「非課税」のままになります。
つまり、契約書が居住用になっているアパートなどを自宅兼事務所にして経費(家事按分)に入れたとしても、消費税の計算上は「課税仕入」として消費税を差し引くことはできません。
誤って消費税を差し引いて処理してしまうと、税務調査で否認され、追加で税金を払うことになってしまいます。
※最初から契約書で「店舗兼住宅」や「事務所兼自宅」となっており、事業用部分として消費税を大家さんに支払っている場合のみ、その部分を課税仕入にすることができます。ご自身の契約書の「用途」欄を必ず確認しましょう。
そもそも消費税が関係ない事業者も
ここまで消費税の区分について解説してきましたが、以下に該当する事業者などは、消費税区分について正確に経理処理する必要がありません
- 免税事業者
- 簡易課税を選択している事業者
免税事業者については、そもそも消費税の納税義務がないため、経理の際に税区分を正確に仕訳する必要がありません。
また、簡易課税を選択している事業者については、「売上にかかる消費税」を元に消費税の納税額を計算するため、費用などの支出に関わる消費税は正確に経理処理する必要がないためです。
詳しくは下記の記事を参照ください。
まとめ
今回は、間違えやすい敷金と礼金の「消費税区分」について解説しました。 重要なポイントをまとめると以下の通りです。
- 敷金: 原則は「対象外(不課税)」
- 敷金(例外): 事業用物件の「敷引き」や、退去時の「クリーニング代等」は「課税仕入」
- 礼金: 居住用なら「非課税」、事業用なら「課税仕入」
- 例外: 免税事業者や簡易課税を選択している場合は、消費税区分を気にしなくてOK
消費税の処理は、物件の用途や契約内容によって細かく分かれるため、経理担当者を悩ませがちです。迷った時は契約書の記載内容をしっかり確認し、正しい処理を心がけましょう!
契約書や明細書をしっかりと確認することが重要です。
自社の経理をご自身で行っておられる経営者の方へ
弊社は
- 記帳代行のみのご依頼
- 月次顧問のご依頼
- 年1回の決算/確定申告のご依頼
などのサービスを行っている顧問先数700社超、クラウド会計導入実績300社超の税理士法人です。
- より効率的な自計化を進めたい
- 利益が出ているはずなのにキャッシュが減っており原因が分からない
- クラウド会計を導入して事務負担を軽減したい
など、お客様に寄り添ったサービスの提供が可能です。
福岡市に拠点を置いておりますが、オンライン(Zoomや電話)対応も可能なため、全国どちらの地域の方でもお気軽にご利用いただけます。
初回のご相談は無料ですので、会計や税務・経営に関するお悩みがある方はお気軽にご相談ください。
\24時間365日受付中 /
あわせて読まれる人気の記事
佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。