

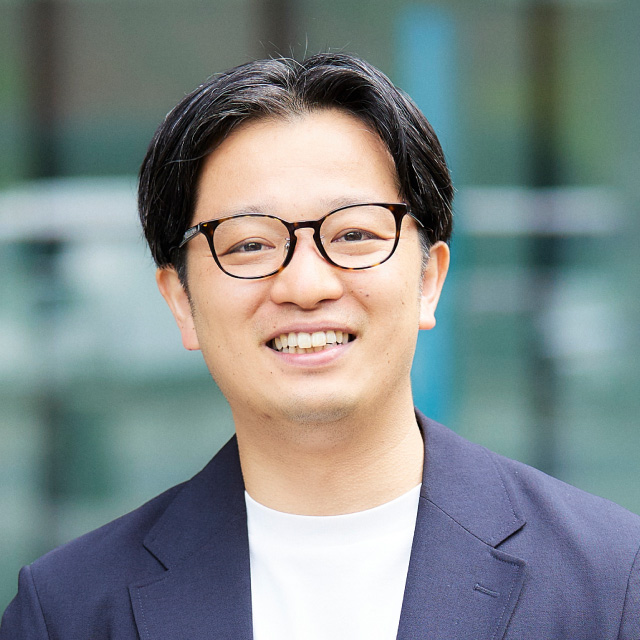
こんにちは。税理士法人Accompany代表の佐藤修一です。
目次
はじめに
「年末までに倒産防止共済を前納すれば、今年の税金を減らせる」と聞いたことがある方は多いと思います。
たしかに、前納期間が1年以内であれば、前納した掛金は払った年(法人は事業年度)の経費にできます。
しかし、解約したときに戻るお金には税金がかかるため、前納しても節税にならないケースは少なくありません。
前納するかどうかは、まず自分が「節税になるケース」に当てはまるかを確かめてから決めることが大切です。
この記事では、前納で節税になるケース・ならないケースを先に整理したうえで、前納の仕組みと期限、注意点を解説します。
すでに加入している方が12月に前納するなら、11月下旬には申出書を出しておくのが目安です。
まず確認:前納で節税になるケース・ならないケース
倒産防止共済の掛金は払った年の経費になる一方で、解約して戻ってきたお金(解約手当金)には税金がかかります。
このため、前納で残る節税の額は、ざっくり「前納額×(前納する年の税率-解約する年の税率)」の税率差で考えます。
税率差がプラスなら節税、ゼロなら先送りされるだけ、マイナスならかえって負担が増えます。
| 今年 | 解約する年 | 結果 |
|---|---|---|
| 利益が多く、税率が高い | 退職金を払う年や赤字の年で、税率が低い | 節税になる |
| 利益が多く、税率が高い | 同じくらい利益が出ている | 先送りになるだけ |
| 赤字や利益が少なく、税率が低い | 利益が増えて、税率が高い | かえって税金が増えることがある |
法人の場合:税率差と、解約する年の出口で考える
中小法人の税率(法人税・住民税・事業税などを合わせた実効税率)は、利益によって次のように上がります。
| 利益(所得) | 実効税率の目安 |
|---|---|
| 400万円以下 | 約21% |
| 400万円超〜800万円以下 | 約23% |
| 800万円超の部分 | 約34% |
240万円を前納し、数年後に解約した場合の差し引きの目安です(解約手当金は240万円とします)。
大事なのは前納で減る税金ではなく、解約で増える税金を引いた後に残る金額です。
| 前納する年の利益 | 解約する年の利益(解約手当金を除く) | 前納で減る税金 | 解約で増える税金 | 差し引き |
|---|---|---|---|---|
| 2,000万円 | 2,000万円 | 約81万円 | 約81万円 | 0円(先送りだけ) |
| 2,000万円 | 200万円 | 約81万円 | 約52万円 | 約29万円の節税 |
| 2,000万円 | 退職金で赤字(会社をたたむ) | 約81万円 | 0円 | 約81万円の節税 |
| 600万円 | 600万円 | 約55万円 | 約60万円 | 約5万円の負担増 |
| 600万円 | 2,000万円 | 約55万円 | 約81万円 | 約26万円の負担増 |
法人も、前納する年と解約する年の税率差で考えます。
利益が800万円を超える年(約34%)に前納しても、解約する年も800万円を超える利益が出ていれば、税率差はなく先送りになるだけです。
利益600万円の年(約23%)に前納し、2,000万円の年(約34%)に解約すると、240万円の前納で約26万円の負担増になります。
役員退職金の年に解約する場合
役員退職金を払う年に解約すると、退職金という大きな経費と解約手当金を相殺でき、解約する年の税率を実質的に下げられることがあります。
会社をたたむ(廃業・清算する)場合は、退職金で生じた赤字(欠損金)を使い切れないことが多いため、解約手当金とぶつけるメリットがあります。
ただし、親族などが後を継いで会社が続く場合は、退職金で生じた欠損金を翌期以後の利益と相殺できる(最長10年)ため、解約手当金とぶつけるのが有利とは一概に言えません。
後継者の有無や今後の利益の見込みで答えが変わるので、退職金の時期と合わせて検討しましょう。
個人事業主の場合:前納する年と解約する年の税率差で考える
個人事業主の税率(所得税と住民税の合計)は、課税所得によって次のように上がります。
| 課税所得 | 所得税 | 住民税 | 合計 |
|---|---|---|---|
| 195万円以下 | 5% | 10% | 15% |
| 195万円超〜330万円以下 | 10% | 10% | 20% |
| 330万円超〜695万円以下 | 20% | 10% | 30% |
| 695万円超〜900万円以下 | 23% | 10% | 33% |
| 900万円超〜1,800万円以下 | 33% | 10% | 43% |
| 1,800万円超〜4,000万円以下 | 40% | 10% | 50% |
| 4,000万円超 | 45% | 10% | 55% |
240万円を前納し、数年後に解約した場合の差し引きの目安です(解約手当金は240万円とします)。
| 前納する年の課税所得 | 解約する年の課税所得(解約手当金を除く) | 前納で減る税金 | 解約で増える税金 | 差し引き |
|---|---|---|---|---|
| 1,000万円 | 0円(廃業した年など) | 約89万円 | 約38万円 | 約51万円の節税 |
| 1,000万円 | 300万円 | 約89万円 | 約69万円 | 約20万円の節税 |
| 1,000万円 | 1,000万円 | 約89万円 | 約103万円 | 約14万円の負担増 |
| 500万円 | 500万円 | 約65万円 | 約73万円 | 約8万円の負担増 |
| 300万円 | 1,000万円 | 約41万円 | 約103万円 | 約62万円の負担増 |
個人事業主の場合、解約手当金は事業所得として、その年のほかの所得に上乗せして課税されます。
同じ所得の年に解約しても、前納で下がる部分より解約で上がる部分のほうが税率が高くなるため、かえって負担が増えやすい点に注意が必要です。
個人事業主も、前納する年と解約する年の税率差で判断します。表の1,000万円→300万円
の例では、前納で減る部分の平均税率が約37%、解約で増える部分の平均税率が約29%なので、税率差は約8%(240万円×8%≒20万円)です。
前納額が大きいと税率の区分をまたぐため、税率表の数字どうしの差より、実際の差は小さくなりやすい点に注意しましょう。
| 前納する年の税率 | 解約する年の税率 | 税率差 | 240万円の前納で残る節税の目安 |
|---|---|---|---|
| 43% | 20% | 23% | 約55万円 |
| 33% | 20% | 13% | 約31万円 |
| 30% | 30% | 0% | なし(先送りだけ) |
| 20% | 30% | -10% | 約24万円の負担増 |
※240万円がすべて同じ税率の区分に収まる場合の計算です。
節税が目的なら、掛金が所得控除になり、受け取るときにも税金の優遇がある小規模企業共済を先に検討するのが基本です。
※税率は2026年11月時点の目安です。
法人は標準税率で計算し、個人は復興特別所得税・個人事業税・国民健康保険料を含めていません。
節税になりやすいケース
- 前納する年の税率が、解約する年の税率より大きく高い(税率差が大きい)
- 会社をたたむ年の役員退職金など、解約手当金と相殺できる「出口」がある
- 40か月以上、使わなくてよいお金で掛金を払える
節税にならない・逆効果になりやすいケース
- 今年が赤字、または利益が少なく、もともと税金がほとんどかからない
- 個人事業主で今年の税率が低く、解約する年には所得が増えていそう
- 運転資金に余裕がなく、数年以内に解約してしまいそう(40か月未満の解約は元本割れ)
- 2024年10月1日以後に解約して、2年以内に再加入する(その間の掛金は経費にならない)
個人事業主の場合、解約手当金は事業所得の収入として、ほかの所得と合わせて課税されます。
個人事業主の立場で節税になるかをくわしく知りたい方は、個人事業主の倒産防止共済は節税にならない?もあわせてご覧ください。
ここで「節税になる」と判断できた方は、次のルールと期限に沿って前納を進めましょう。
前納のルール:1年分まで、払った年の経費に(期限に注意)
| 項目 | 内容 |
|---|---|
| 経費にできる範囲 | 前納期間が1年以内の掛金(月額20万円なら最大240万円) |
| 経費になる時期 | 前納した掛金を払った(引き落とされた)年・事業年度 |
| すでに加入している人の期限 | 前納したい月の5日(土日祝日は翌営業日)までに、申出書が中小機構に届くこと |
| 引落日 | 前納したい月の27日(土日祝日は翌営業日) |
| これから加入する人 | 加入するときに限り、申込月に中小機構の口座へ直接振り込める |
| 掛金の上限 | 総額800万円まで |
節税になると判断できた方は、このルールと次の期限を押さえて前納しましょう。
倒産防止共済(経営セーフティ共済)の基本
倒産防止共済は、取引先が倒産して売掛金などが回収できなくなったときに、無担保・無保証人で共済金を借りられる国の制度です。
運営は中小企業基盤整備機構(中小機構)で、正式名称は「中小企業倒産防止共済」、愛称が「経営セーフティ共済」です。
| 項目 | 内容 |
|---|---|
| 掛金 | 月額5,000円〜20万円(5,000円単位) |
| 掛金の上限 | 総額800万円 |
| 税金の扱い | 法人は損金、個人事業主は事業所得の必要経費 |
| 借りられる額 | 回収できなくなった額か、掛金総額の10倍のいずれか少ない額(最高8,000万円) |
| 解約したとき | 納付月数に応じて解約手当金が戻る(12か月以上で掛金総額の80%以上、40か月以上で100%) |
前納とは:まとめて払い、毎月の掛金に充てる仕組み
倒産防止共済の掛金は毎月払いが原則ですが、希望すれば何か月分かをまとめて払う「前納」ができます。
前納したお金は中小機構が毎月の掛金に充てていき、充て終わると毎月の引落しに戻ります。
経費にできるのは、前納期間が1年以内の掛金です。
このため、年末や決算前に前納するなら、12か月分までにしておくのが基本です。
毎年前納したい場合は、充て終わるたびに申し出る必要があります。
前納すると、前納減額金という少額のお金が戻ってきます。
前納減額金は、個人事業主も法人も、受け取ったときに雑収入として計上します。
このほか、前納中は掛金を減額できない点(増額や追加の前納はできます)にも注意が必要です。
掛金の総額が800万円に近い場合は、掛金月額の2か月分以上の枠が残っていないと前納できません。
年末・決算前に間に合わせるには
すでに加入している人
前納するには、「掛金前納申出書」を登録取扱機関(加入手続きをした金融機関や商工会議所など)に出します。
前納したい月の5日(土日祝日の場合は翌営業日)までに中小機構に届けば、その月の27日(土日祝日の場合は翌営業日)に前納金が引き落とされます。
中小機構は、前納したい月の前月下旬をめどに登録取扱機関へ出すよう案内しています。
2026年12月に前納する場合の目安は、次のとおりです。
| 手続き | 目安 |
|---|---|
| 登録取扱機関へ申出書を出す | 11月下旬 |
| 中小機構に申出書が届く期限 | 12月7日(12月5日が土曜日のため) |
| 前納金の引落し | 12月28日(12月27日が日曜日のため) |
12月28日に引き落とされれば、個人事業主は2026年分の必要経費にできます。
法人も考え方は同じで、決算月の5日までに申出書が届けば決算月の27日に引き落とされ、その事業年度の損金にできます。
掛金の増額と前納を同時に申し込む場合は、前納したい月の前月末をめどに書類を出すよう案内されているので、さらに早めに動きましょう。
これから加入する人
加入するときに限り、前納金を中小機構の口座に直接振り込めます。
中小機構も、年末や決算月が近く、引落しでは間に合わない場合の方法として案内しています。
ただし、2024年10月1日以後に解約した人が再び加入した場合、解約から2年を経過する日までに払う掛金は経費にできません。
登録取扱機関によって受付の締切が早いこともあるため、加入先に早めに確認しておくと安心です。
前納の注意点
早く解約すると元本割れになる
納付月数が40か月に届かないうちに解約すると、戻る解約手当金は掛金総額を下回ります。
12か月未満で解約した場合は、解約手当金を受け取れません。
解約後2年間は、再加入しても経費にならない
2024年10月1日以後に解約して再び加入した場合、解約から2年を経過する日までに払う掛金は経費にできません。
「解約して、すぐ入り直して前納する」という使い方はできなくなっています。
前納したときの経理
掛金月額20万円の12か月分(240万円)を前納したときの仕訳の例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 倒産防止共済掛金(保険料) | 2,400,000円 | 普通預金 | 2,400,000円 |
勘定科目は「保険料」でもかまいませんが、「倒産防止共済掛金」などの科目を作っておくと、解約するときに残高を確認しやすくなります。
前納減額金を受け取ったときは、雑収入として計上します。
法人は、法人税の申告書に別表十(七)(特定の基金に対する負担金等の損金算入に関する明細書)と適用額明細書を添付しないと、掛金を損金にできません。
別表の番号は年度の様式改正で変わることがあるため、申告する年の様式で確認してください。
個人事業主は、解約したときの解約手当金を、事業所得の収入に入れ忘れないよう注意が必要です。
個人の解約手当金の収入計上漏れは、会計検査院からも指摘されています。
よくある質問
前納は何か月分までできますか?
前納する月数は希望で決められますが、払った年の経費にできるのは、前納期間が1年以内の掛金です。
年末や決算前の前納は、12か月分までにしておくのが基本です。
12月の前納に間に合わなかったら、どうなりますか?
引落しが翌年(翌期)になると、その掛金は翌年(翌期)の経費になります。
すでに加入している人は振込による前納ができないため、期限を過ぎた場合は、翌年の前納の計画に切り替えましょう。
前納すると、掛金が安くなりますか?
前納減額金が少し戻りますが、大きな額ではありません。
前納の主な目的は、経費にする時期を早めることと、掛金を早く積み上げて、取引先が倒産したときの借入れに備えることです。
赤字の年に前納しても意味がありますか?
その年の税金は減りません。
青色申告なら増えた赤字を翌年以後に繰り越せますが、解約したときには税金がかかるため、効果は限られます。
取引先の倒産に備えて加入する場合も、資金繰りに余裕がなければ毎月払いで十分です。
まとめ:前納の前に、節税になるかを確かめる
倒産防止共済の前納で残る節税は、ざっくり「前納額×(前納する年の税率-解約する年の税率)」です。
税率差がなければ先送りになるだけで、マイナスならかえって負担が増えます。
節税になると判断できたら、前納期間が1年以内の掛金を、払った年(事業年度)の経費にできます。
すでに加入している人が12月に前納するなら、11月下旬までに申出書を出しましょう。
※この記事は、2026年11月時点の法令と中小機構の案内をもとに書いています。
具体的な判断は、税理士などの専門家にご確認ください。
参考資料
この記事は、次の資料をもとに書いています。
関連記事
あわせて読まれる人気の記事

佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。