
こんにちは。税理士法人Accompany代表の佐藤修一です。
これから個人事業主として事業を始める方から、「青色申告と白色申告、どちらを選べばいいの?」というご相談をよくいただきます。
確定申告には大きく分けて2つの方法がありますが、これから事業を本格的に行っていくのであれば、税制上の優遇措置が多い青色申告がおすすめです。
この記事では、青色申告のメリットやデメリット、白色申告との違い、そして適用条件について分かりやすく解説します。
目次
結論:個人事業主にはメリットの多い「青色申告」がおすすめ
結論からお伝えすると、個人事業主として事業を行うのであれば、税制上の恩恵が大きい青色申告を検討するのがおすすめです。
青色申告は、毎日の取引を一定のルール(複式簿記など)に従って帳簿に記録し、それに基づいて申告を行う制度です。
正しく記帳する手間はかかりますが、その分、税金を計算する上で非常に大きなメリットを受けられます。
「帳簿づけが難しそう」と迷う方も多いですが、現在は会計ソフトも普及しており、労力以上の節税効果を得られるケースがほとんどです。
そもそも青色申告とは?白色申告との違い
確定申告には「青色申告」と「白色申告」の2種類があります。
青色申告は、税務署へ事前に申請を行い、定められた基準で帳簿をつける代わりに、税制上の様々な特典を受けられる制度です。
一方、白色申告は事前申請が不要で帳簿づけも簡易的ですが、青色申告のような節税メリットはありません。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 特別控除額 | 最大65万円・55万円・10万円(※2027年分より制度変更予定) | なし |
| 帳簿づけ | 複式簿記(または簡易簿記) | 簡易簿記(単式簿記) |
| 事前申請 | 必要 | 不要 |
| 赤字の繰越し | 最長3年間可能 | 原則不可 |
個人事業主が青色申告をする4つのメリット
ここからは、個人事業主が青色申告を選ぶことで得られる具体的な4つのメリットを解説します。
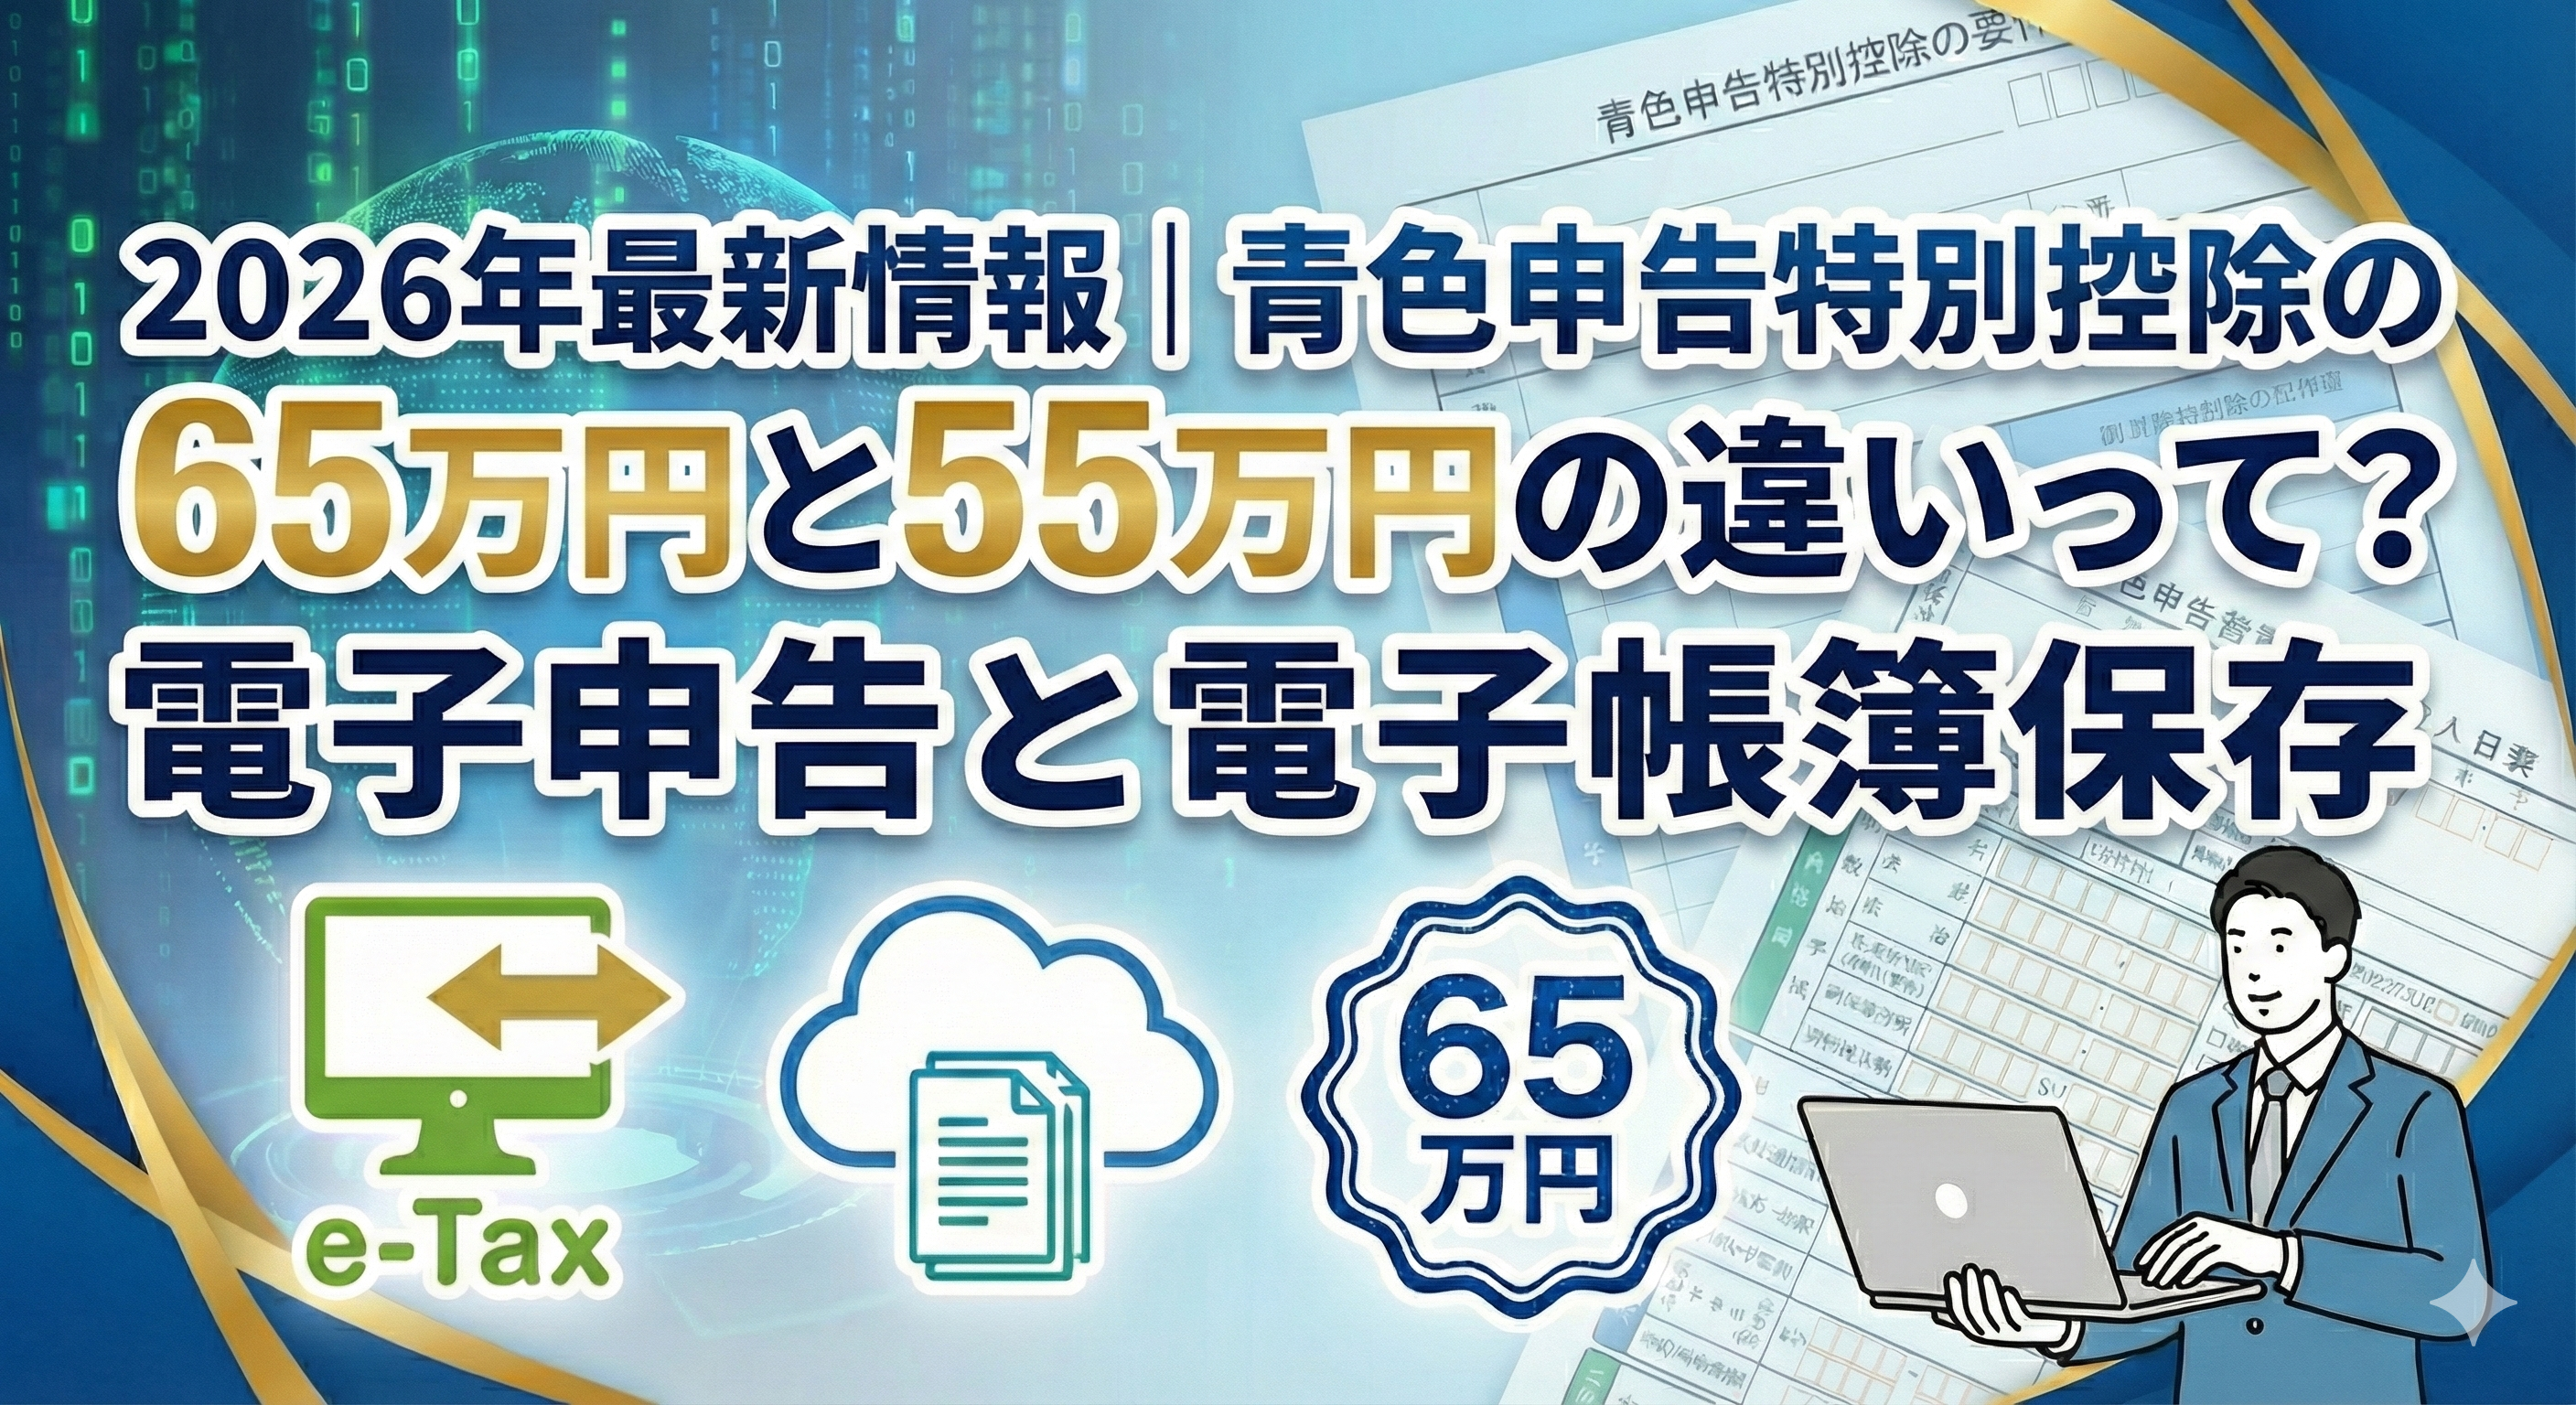
最大65万円(2027年分からは最大75万円)の青色申告特別控除が受けられる
青色申告の最大のメリットは、所得(利益)から一定の金額を差し引くことができる「青色申告特別控除」です。
現在は要件を満たすことで、最大65万円、55万円、または10万円を所得から控除できます。
たとえば、複式簿記で記帳し、期限内にe-Tax(電子申告)を行うなどの要件を満たせば、65万円の控除が受けられます。
利益から65万円を差し引いて税金が計算されるため、所得税や住民税を大幅に抑えることが可能です。
なお、2027年(令和9年)分の確定申告(2028年2月16日〜3月15日申告分)からは、制度の改正が予定されています。
「優良な電子帳簿の保存」と「e-Taxでの申告」の両方の要件を満たすと、現在の65万円を上回る「最大75万円」の特別控除が新設されます。
一方で、複式簿記で記帳していても「紙で申告する場合」は、現在の55万円控除が廃止され、一律「10万円」に引き下げられる方向で調整されています。
つまり、紙で申告するだけで控除額が大幅に減り税負担の増加に直結してしまうため、今後の青色申告では「e-Taxでの申告」が非常に重要になります。
家族への給与を全額経費にできる(青色事業専従者給与)
原則として、生計を同じくする配偶者や親族に支払う給与は経費にできません。
しかし、青色申告であれば、事前に「青色事業専従者給与に関する届出書」を税務署に提出することで、事業に専従している家族への給与を適正な範囲内で全額経費にすることができます。
これにより、世帯全体での税負担を軽減しやすくなります。
赤字を最長3年間繰り越せる
事業を始めたばかりの時期は、初期投資などで赤字になることも珍しくありません。
青色申告では、事業で生じた純損失(赤字)を翌年以降、最長3年間にわたって繰り越すことができます。
たとえば、1年目に赤字が出た場合、2年目に黒字になっても、前年の赤字と相殺して税金を計算できるため、事業を安定させるための大きな助けとなります。
40万円未満の資産を一度に経費にできる(少額減価償却資産の特例)
通常、パソコンや事業用の備品などで10万円以上のものを購入した場合、購入した年に全額を経費にはできず、数年に分けて経費化(減価償却)する必要があります。
しかし、青色申告を行っている一定の要件を満たす個人事業主であれば、特例として購入金額が40万円未満の資産なら、購入した年に一度で全額経費にすることができます(年間合計300万円まで)。
個人事業主が青色申告をするデメリット・注意点
メリットの多い青色申告ですが、いくつか注意すべきデメリットもあります。
複式簿記での記帳が複雑で手間がかかる
最大65万円(2027年分からは最大75万円)の青色申告特別控除を受けるためには、「複式簿記」という少し専門的なルールで帳簿をつける必要があります。
白色申告の簡易的な帳簿と比べると、取引ごとにお金の出入りと原因を記録しなければならず、簿記の知識がないと難しく感じる場合があります。
事前に「青色申告承認申請書」の提出が必要
青色申告を始めるには、期限までに税務署へ「所得税の青色申告承認申請書」を提出しなければなりません。
原則として、青色申告をしようとする年の3月15日まで、その年の1月16日以降に新規開業した場合は開業日から2ヶ月以内という期限が定められています。
期限を過ぎると、その年は青色申告ができず白色申告になってしまうため注意が必要です。
要注意!青色申告ができない個人事業主のケース
青色申告は、すべての個人事業主が無条件で利用できるわけではありません。適用には一定の条件があります。
事業所得・不動産所得・山林所得以外は対象外
青色申告が適用できるのは、「事業所得」「不動産所得」「山林所得」の3つの所得のみです。
たとえば、仮想通貨の売買による利益や、個人的な不用品の売却益などは原則として「雑所得」や「譲渡所得」となるため、これらの所得に対しては青色申告の特典を使うことはできません。
副業収入が「雑所得」となる場合は対象外
会社員が副業をしている場合、その収入が「事業所得」ではなく「雑所得」として扱われるケースがあります。
青色申告はあくまで事業所得(または不動産・山林所得)に対して適用される制度であるため、ご自身の副業収入が「雑所得」となる場合は、青色申告の対象外となります。
まとめ:個人事業主はメリットを活かして青色申告を始めよう
個人事業主が青色申告をすることで、最大65万円(2027年分からは最大75万円)の特別控除や赤字の繰り越しなど、事業を有利に進めるための強力なメリットを得られます。
帳簿づけの手間や事前の申請手続きが必要という注意点はありますが、それを上回る恩恵があるのが青色申告です。
これから事業を始める方や、白色申告から切り替えたいとお考えの方は、ぜひ要件を確認し、青色申告を活用して事業の成長に繋げてください。
青色申告の帳簿づけや手続きに不安がある場合は税理士へ
青色申告には大きな節税メリットがありますが、「複式簿記の記帳に時間がかかって本業に集中できない」「自分の状況で青色申告が適用できるか分からない」とお悩みの方も多いでしょう。
帳簿づけや税務手続きに不安を感じる場合は、専門家である税理士に相談することをおすすめします。税理士法人Accompanyでは、個人事業主の皆様の青色申告や確定申告をサポートしています。
本業に専念できる環境づくりを支援いたしますので、ぜひお気軽にお問い合わせください。
自社の経理をご自身で行っておられる経営者の方へ
弊社は
- 記帳代行のみのご依頼
- 月次顧問のご依頼
- 年1回の決算/確定申告のご依頼
などのサービスを行っている顧問先数700社超、クラウド会計導入実績300社超の税理士法人です。
- より効率的な自計化を進めたい
- 利益が出ているはずなのにキャッシュが減っており原因が分からない
- クラウド会計を導入して事務負担を軽減したい
など、お客様に寄り添ったサービスの提供が可能です。
福岡市に拠点を置いておりますが、オンライン(Zoomや電話)対応も可能なため、全国どちらの地域の方でもお気軽にご利用いただけます。
初回のご相談は無料ですので、会計や税務・経営に関するお悩みがある方はお気軽にご相談ください。
\24時間365日受付中 /
あわせて読まれる人気の記事


佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。