
目次
はじめに
結論から言うと、法人が節税のために100万円の物を買っても、会社のお金は増えません。税金は35万円減りますが、手元のお金は最終的に65万円減ります。
「決算が近いから、何か買って節税しておこう」。3月決算の会社なら、2月や3月に一度は出てくる話ではないでしょうか。
「100万円使っても、税金は35万円しか減らない」という話はよく見かけます。この記事ではそこから一歩進んで、中間納税も含めて「いつ、いくらお金が動くか」を翌年5月まで月ごとに追います。途中で「思ったより節税できている」と感じる時期がありますが、そこに落とし穴があります。
前提条件:3月決算の法人が経費で100万円を使う
比べるのは「節税しない場合」との差です。計算をシンプルにするため、次の条件で考えます。
| 項目 | 条件 |
|---|---|
| 決算月 | 3月(確定申告・納税は5月末まで、中間申告・納税は11月末まで) |
| 税率 | 35%(法人税・住民税・事業税を合わせた実効税率と仮定) |
| 節税の内容 | 3月に、全額がその期の経費になる支出を100万円支払う |
| 中間納税 | 前年の実績をもとに納める方法(前年の税額のおよそ半分) |
| 翌期の利益 | 節税してもしなくても同じ |
税率35%は、計算をわかりやすくするための仮の数字です。中小企業の場合、所得のうち年800万円以下の部分は、法人税・住民税・事業税を合わせた実効税率でおおむね23%です。実効税率23%なら、100万円使っても税金は23万円しか減らず、手元のお金は77万円減ります。
※所得800万円以下の部分に使われる法人税(国税)の軽減税率15%は、2027年3月31日までに開始する事業年度の特例です(中小企業庁「法人税率の軽減」)。
また、金額の大きい備品などは、原則として何年かに分けて経費にします(減価償却)。買った期に全額が経費になるとは限らない点に注意してください。
結論:節税しても手元のお金は65万円減る
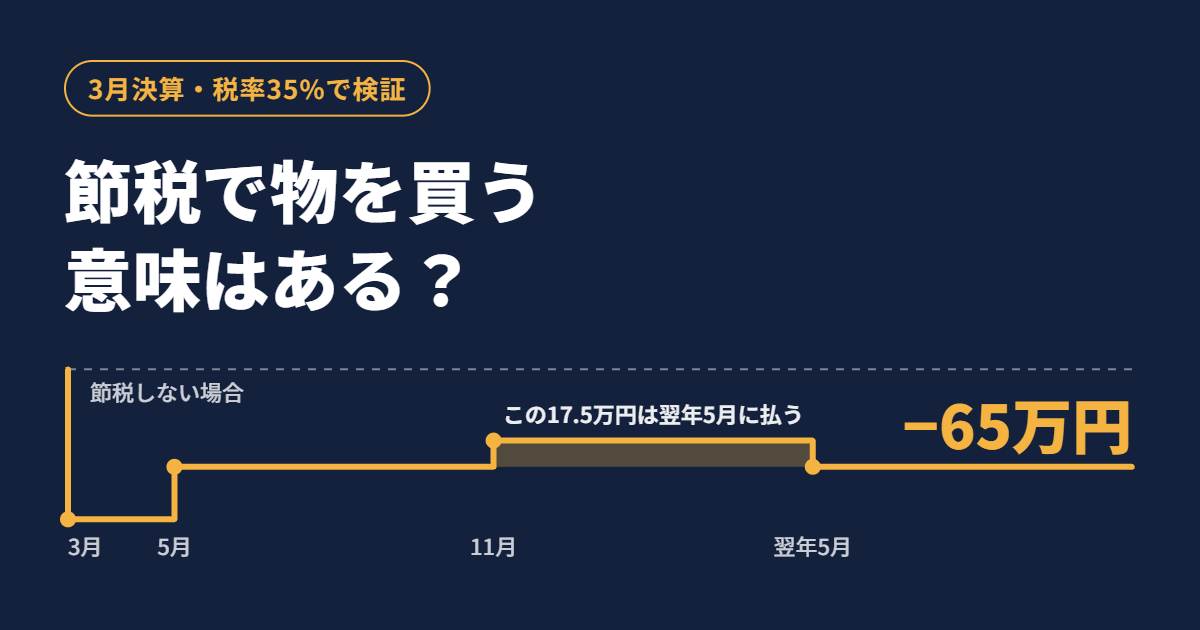
手元のお金は、最終的に65万円減ります。3月に100万円減ったあと5月と11月に一部が戻りますが、翌年5月に一部を払い直すためです。
| 時期 | 出来事 | 手元のお金(節税しない場合との差) |
|---|---|---|
| 3月 | 経費を100万円支払う | −100万円 |
| 5月 | 確定納税が35万円減る | +35万円 |
| 11月 | 中間納税が17.5万円減る | +17.5万円 |
| 翌年5月 | 確定納税が17.5万円増える | −17.5万円 |
| 合計 | 100万円 ×(1 − 35%) | −65万円 |
【ここにグラフ画像:手元のお金の推移】
グラフにすると、11月から翌年4月までの半年間だけ、差が一時的に縮まっていることがわかります。この「一時的な余裕」が、このあと説明する落とし穴です。
月ごとに見る、法人税の納付とお金の動き
節税の効果は5月と11月の2回に分けて戻ってきますが、11月の分は翌年5月に払い直すことになります。
3月:経費を100万円支払う
決算月の3月に、経費になる支出を100万円支払います。この時点では、税金はまだ1円も減っていません。手元のお金が100万円減っただけです。
5月:確定納税が35万円減る
3月決算の会社は、5月末までに確定申告と納税をします。利益が100万円減ったので、税金は100万円 × 35% = 35万円少なくなります。ここで初めて、節税の効果がお金として戻ってきます。
11月:中間納税が17.5万円減る
11月は中間納税の月です。前年の実績で納める場合、金額は前年の税額のおよそ半分です。前年(節税した期)の税額が35万円減っているので、中間納税も17.5万円少なくなります。
「5月に35万円、11月に17.5万円。合わせて52.5万円も節税できた」と感じるのは、この時期です。
翌年5月:確定納税が17.5万円増える
ところが翌年5月の確定納税では、17.5万円多く払うことになります。翌期の利益が同じなら、翌期1年分の税金は、節税してもしなくても変わりません。11月に前払いした金額が17.5万円少なかったぶん、確定納税で精算する金額が17.5万円増えるのです。
中間納税で戻ったお金は「前払いが減っただけ」
節税で本当に減った税金は、5月の35万円だけです。11月に戻ってきた17.5万円は、翌年5月に払うことになるお金です。
中間納税は、今期の税金の一部を先に納める「前払い」です。前払いが減ればその時点の手元のお金は増えますが、1年分の税金そのものは減っていません。
資金繰りで見ると、11月から翌年4月までの半年間は、手元に17.5万円の余裕が出ます。ただ、これを「浮いたお金」として使ってしまうと、翌年5月の納税資金が足りなくなるおそれがあります。
なお、前年の法人税額が20万円以下の会社は、原則として中間申告がいりません(国税庁「法人税のあらましと申告の手引」)。この場合は11月と翌年5月の動きがなく、5月の時点で65万円の減少が確定します。
中間申告には、半年分の実績で計算する「仮決算」という方法もあります。上半期の利益が前年より落ちたときに中間納税を抑えられる方法で、次回の記事でくわしく取り上げます。
それでも節税に意味があるケース
判断の基準は「税金が減るか」ではなく、「その支出が会社に必要か」です。
節税だけが目的の支出は、100万円のうち65万円を減らして終わります。
3月に買う・4月に買う・買わないを比べる
来期に買う予定だったものなら、100万円はどのみち出ていくお金です。「3月に買う」「4月に買う」「買わない」の3つのパターンで、手元のお金の動きを比べてみます。表の各マスは、上段がその時点で手元のお金が増えた・減った額(「—」は動きなし)、下段の( )内がその時点までの累計です。
| 時点 | 3月に買う(今期) | 4月に買う(来期) | 買わない |
|---|---|---|---|
| 3月 | −100万円(累計 −100万円) | —(累計 0円) | —(累計 0円) |
| 4月 | —(累計 −100万円) | −100万円(累計 −100万円) | —(累計 0円) |
| 5月(確定納税) | +35万円(累計 −65万円) | —(累計 −100万円) | —(累計 0円) |
| 11月(中間納税) | +17.5万円(累計 −47.5万円) | —(累計 −100万円) | —(累計 0円) |
| 翌年5月(確定納税) | −17.5万円(累計 −65万円) | +35万円(累計 −65万円) | —(累計 0円) |
| 翌年11月(中間納税) | —(累計 −65万円) | +17.5万円(累計 −47.5万円) | —(累計 0円) |
| 翌々年5月(確定納税) | —(累計 −65万円) | −17.5万円(累計 −65万円) | —(累計 0円) |
どのみち必要な物なら、3月に買うほうが有利です。
最終的に減るお金はどちらも65万円ですが、3月に買えば税金の減る分を1年早く受け取れ、累計で見ると、5月から翌年4月までは4月に買う場合より手元のお金が35万〜52.5万円多くなります。
ただし、支払っただけで今期の経費になるとは限らないため、決算前に税理士などへ確認しておくと安心です。
一方、税金を減らすためだけの支出なら、買わないのがいちばん手元にお金が残ります。
買った場合との差は、最終的に65万円です。
会社の将来につながる支出
売上を伸ばす広告や、仕事の効率を上げる設備、社員の教育などは、来期以降の利益につながる支出です。こうした支出なら、税金が減るのはおまけと考えてよいでしょう。
税金対策で車を買うのはなぜ?決算直前の購入は効果が小さい
車が税金対策に使われるのは、代金を減価償却で経費にでき、その分だけ法人税が減るからです。とはいえ、使ったお金のうち戻ってくるのは税率の分だけで、100万円の例と同じく手元のお金は減ります。
新車の普通車は6年かけて経費にします。一方、中古車は耐用年数を短くでき、4年落ちなら(6年 − 4年)+ 4年 × 20% = 2.8年の端数を切り捨てて2年になります(国税庁 No.5404「中古資産の耐用年数」)。
耐用年数が2年の車は、定率法なら使い始めてから1年で、ほぼ全額を経費にできます(帳簿には1円を残します)。これが「税金対策なら中古車」と言われる理由です。
ただし、減価償却は使い始めた月から月割りで計算します。3月決算の会社が3月に買っても、その期の経費になるのは1か月分だけで、残りは翌期の経費です。中古車を使った節税は、中古車で節税するときのポイントで解説しています。
ネットや動画でよく見る節税の誤解
ネットや動画では、節税や役員報酬について誤った情報も見かけます。代表的なものを、公的資料をもとに整理しました。
| よくある誤解 | 実際 |
|---|---|
| 経費を使えば、使った分だけ得をする | 減る税金は「使ったお金 × 税率」だけです。税率35%なら、100万円使って戻るのは35万円で、手元のお金は65万円減ります。 |
| 中間納税が減った分も節税できている | 前払いが減っただけです。1年分の税金は同じで、翌年5月の確定納税で精算されます。 |
| 決算直前に中古車を買えば大きく節税できる | 減価償却は使い始めた月から月割りです。3月決算の会社が3月に買うと、その期の経費は1か月分だけです。 |
税金対策で物を買う前に確かめたい3つの質問
節税のために何かを買う前に、次の3つを確かめておくと、お金を減らすだけの節税を避けられます。
- その支出は、来期以降の売上や仕事に役立つか
- 来期に買う予定だったものを、前倒ししているだけか
- 払ったあとも、翌年5月の納税資金が手元に残るか
1と2がどちらも「いいえ」なら、税金を減らすためだけの支出です。3が「いいえ」なら、必要な支出でも時期や金額を見直したほうが安心です。
よくある質問
節税は意味ないのですか?
節税だけが目的の支出は、使ったお金のうち税率の分しか戻らないため、手元のお金を減らす無駄遣いになりがちです。もともと必要な支出を前倒しする場合は、税金が減る時期が早まるので意味があります。
節税の効果はどう計算しますか?
その期に全額が経費になる場合、減る税金は「使ったお金 × 税率」、最終的に手元から出ていくお金は「使ったお金 ×(1 − 税率)」です。税率35%で100万円使うと、税金は35万円減り、手元のお金は65万円減ります。
実効税率ごとの目安は次のとおりです(100万円をその期の経費にした場合)。
| 実効税率 | 減る税金 | 手元から出ていくお金 |
|---|---|---|
| 23%(所得800万円以下の部分の目安) | 23万円 | 77万円 |
| 35%(この記事の前提) | 35万円 | 65万円 |
税金対策では何を買うべきですか?
買うべきなのは、節税に関係なく会社に必要なものです。迷ったら、前の章の3つの質問で確かめてから決めましょう。
わざと赤字にすれば税金対策になりますか?
利益を消すためにお金を使っても、減る税金は使った額の一部だけです。黒字のまま税金を払ったほうが、手元に残るお金は多くなります。なお、赤字でも法人住民税の均等割はかかります。
まとめ:節税は手元に現金を残せるかで判断する
節税のために100万円を使うと、税金は35万円減りますが、手元のお金は65万円減ります。式にすると「使ったお金 ×(1 − 税率)」が、最終的に手元から出ていくお金です。11月の中間納税で戻る17.5万円は、翌年5月に払う前払いの調整で、節税の効果ではありません。
節税の目的は、税金を減らすことではなく会社に現金を残すことです。
決算前に節税を考えるときは、「いくら税金が減るか」の前に「その支出は会社に必要か」を確かめましょう。11月に手元のお金が増えたように見えても、翌年5月の納税に備えて残しておくのがおすすめです。
※この記事は、2026年11月時点の制度をもとに、考え方をわかりやすくするため条件を単純にした例です。
実際の税額は、会社の所得や所在地、支出の内容などによって変わります。具体的な判断は、税理士などの専門家にご確認ください。
参考資料
この記事は、次の公的資料をもとに書いています。
関連記事
決算前の節税を考えるときに、あわせて読んでおきたい記事です。
あわせて読まれる人気の記事

佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。