
こんにちは。税理士法人Accompany代表の佐藤修一です。
会社を経営していて、決算期が本業の繁忙期と重なってしまったり、資金繰りの見直しを考えたりした際に、 「事業年度(決算期)って途中で変更できるの?」 「法務局での登記手続きが面倒そうだし、お金もかかりそう…」 と悩む経理担当者や経営者の方も多いのではないでしょうか。
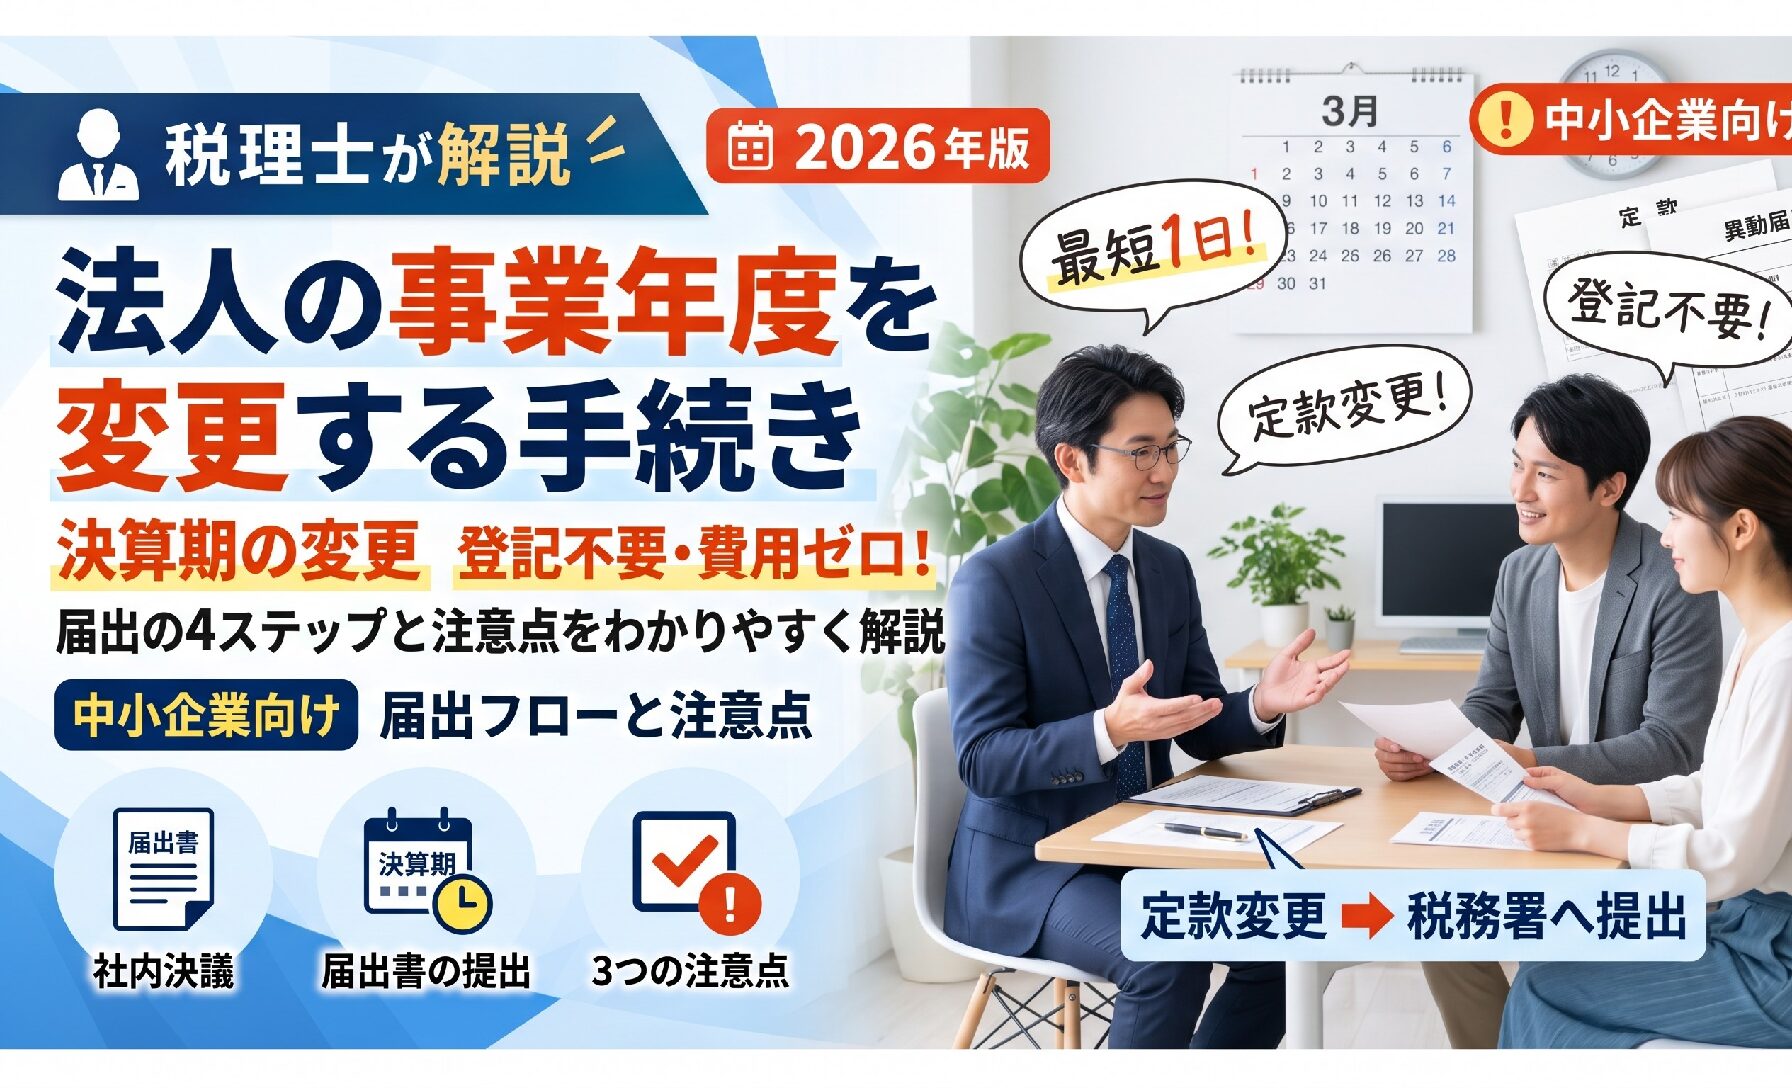
「手続きが複雑で費用がかかるのでは」と不安になる必要はありません。 実は、中小企業の事業年度変更は「変更登記」や「登録免許税」が不要で、社内決議と紙の届出だけで完結する非常にシンプルな手続きなのです。
この記事では、事業年度の変更を検討されている方に向けて、以下の内容について分かりやすく解説します。
- 中小企業が事業年度を変更するメリット(ケースによっては節税効果も…)
- 事業年度を変更するための具体的な手続き
- 実行前に絶対に気をつけたい事業年度の変更に関する落とし穴
これを読めば、もう事業年度変更の具体的な手続きや、実務上の注意点で悩むことはなくなります!
目次
中小企業の事業年度(決算期)の変更は「登記不要」で簡単
会社の決算期を変更しようと考えたとき、経営者の方が一番に心配されるのが「手続きの手間」と「費用」です。
「法務局に行って、面倒な変更登記の手続きをしないといけないのでは?」 「司法書士の先生に頼んだり、登録免許税などの費用が何万円もかかるんじゃないの?」
と思われがちですが、実はこれらは大きな誤解です。
結論から言うと、法人の事業年度を変更する際、法務局での「変更登記」は一切必要ありません。従って、それに伴う「登録免許税」などの費用も1円もかからないのです。
なぜなら、会社の「事業年度」は法務局の登記事項ではないからです。 会社法上、事業年度は定款(会社のルールブック)に定める事項とされており、株主総会での決議さえあれば、いつでも・何度でも自由に変更することが認められています。
具体的な手続き自体も非常にシンプルで、大きく分けて以下の2つを行うだけで完結します。
- 社内での決議(定款の変更)
- 税務署や自治体への紙の届出(異動届出書の提出)
役所に何度も足を運んだり、複雑な書類を山のように作成したりする必要はありません。そのため、中小企業にとって事業年度の変更は非常にハードルが低い手続きだと言えます。
「面倒くさそう」「お金がかかりそう」という理由でこれまで見送っていた方も、まずはご安心ください。次章で解説するようなメリットがあるなら、自社の実態に合わせて柔軟に決算期を見直すことは十分に可能なのです。
なぜ事業年度を変更するのか?中小企業が得られる3つのメリット
変更登記も不要で簡単にできる事業年度の変更ですが、そもそもなぜ決算期を変更する必要があるのでしょうか?
実は、自社の状況に合わせて決算期をコントロールすることで、中小企業には以下のような経営上の大きなメリットがあります。
メリット①
繁忙期と決算業務の分離
「1年で一番忙しい時期に、決算の準備まで重なって経理がパンクしそう…」といったお悩みはありませんか?
本業のピークと決算・申告時期が重なると、社内のリソースが逼迫し、バックオフィスに過剰な負担がかかってしまいます。事業年度を変更して決算期を意図的にずらすことで、本業の繁忙期と決算業務を切り離し、年間を通じて業務を平準化させることが可能です。
メリット②
資金繰りの安定化
法人税や消費税といったまとまった税金の支払いは、原則として「決算日から2ヶ月後」にやってきます。
もしこの納税時期が、1年の中で最も手元資金が少なくなる閑散期などと重なってしまうと、資金繰りが一気に厳しくなってしまいます。そこで、売上の入金が多く手元資金が潤沢な時期に税金の支払いが来るように決算期をコントロールすることで、年間を通してキャッシュフローを安定させることができます。
メリット③
消費税への節税効果
業務負担や資金繰りの改善だけでなく、状況によっては事業年度の変更が「劇的な節税効果」を生むことがあります。
例えば、期中に突発的な大きな売上が立った際、そのまま通常の期末を迎えるのではなく、事業年度を前倒しで終わらせて翌期から「簡易課税制度」に切り替えることで、消費税を大幅に節税できる裏ワザ的なスキームが存在します。
特に不動産仲介業などで、数千万〜数億円規模のスポット売上が見込める場合、この手法による効果は絶大です。
「本当にそんなことができるの?」「どれくらい税金が変わるのか知りたい」という方に向けて、この仕組みの詳細や具体的なシミュレーションについては、以下の記事で詳しく解説しています。該当しそうな方は、ぜひあわせてご覧ください。

【最短1日】事業年度を変更するための手続き4ステップ
「でも、役所に書類を提出したら、審査で何週間も待たされるんじゃ…」と思われるかもしれません。
結論から言うと、株主全員の同意があれば、最短1日(即日)で決算日の変更は完了します。
なぜそんなに早いのでしょうか? それは、税務署などへの届出は「許可申請」ではなく、単なる「事後報告(届出)」だからです。役所側で「認める・認めない」といった審査は行われないため、承認を待つ必要はありません。社内で決議したその日に、法的な効力が発生します。
具体的な手続きは、以下の4ステップで完了します。
Step1. 株主総会の特別決議
事業年度は会社の「定款」に定められているため、これを変更するには株主総会の特別決議(議決権の3分の2以上の賛成)が必要です。
本来は開催の1週間前(非公開会社の場合)までに株主へ招集通知を出す必要がありますが、ひとり社長や同族会社など、株主全員の同意が即座に取れる中小企業であれば、招集手続きを省略し、即日で臨時株主総会を開催できます(会社法第300条)。実際に株主が集まらなくても「みなし決議(書面決議)」で進めるケースが実務上は一般的です。
Step2. 定款の変更(議事録作成)
決議した内容に基づき定款を変更し、その証拠として「株主総会議事録(みなし決議の場合はその旨を記載したもの)」を作成して会社で保管します。この際、公証役場での定款の再認証などは不要です。
【議事録の記載例】 「第〇条 当会社の事業年度は、毎年〇月〇日から翌年〇月〇日までの年1期とする。」
Step3. 税務署への異動届出書の提出
社内で議事録を作成(決議)した時点で変更は法的に完了していますが、その後速やかに所轄の税務署へ「異動事項に関する届出書(異動届出書)」を提出して事後報告を行います。
添付書類として、先ほど作成した株主総会議事録のコピーや、変更後の定款のコピーが求められます。
提出期限は「異動後、速やかに(遅滞なく)」とされていますが、実務上は遅くとも「変更前の期末まで」には提出を済ませておきましょう。e-Taxを利用すれば、ペーパーレスで即日送信まですべて完了させることも可能です。
参照:https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/1554_5.htm
Step4. 都道府県・市区町村への届出
税務署だけでなく、地方税の管轄である都道府県(県税事務所など)や、市区町村の役場へも同様に異動届出書を提出する必要があります。提出先によってフォーマットが異なる場合があるため、各自治体のホームページ等で確認して確実に提出しましょう。
中小企業が絶対に気をつけたい!事業年度変更の3つの注意点
これまで解説してきたように、事業年度の変更手続き自体は非常に簡単です。しかし、「手続きが簡単だから」といって何も考えずに決算期を前倒しにすると、思わぬ落とし穴にハマることがあります。
実行する前に、以下の3つの注意点を必ず確認してください。
- 役員任期のズレによる「重任登記忘れ」と過料リスク
中小企業では、役員の任期を最長の「10年」に設定していることが多いかと思います。 実は、役員の任期は単純にカレンダー通りの10年ではなく、法律上「選任後10年以内に終了する事業年度のうち、最終のものに関する定時株主総会の終結の時まで」と規定されています。
事業年度を変更して決算期を前倒しにすると、この「最終の事業年度」が予定より早く来てしまい、役員の任期が短縮されるケースがあります。これに気づかず、「まだ10年経っていないから大丈夫」と思い込んでいると、任期満了に伴う役員変更(重任)の登記を忘れ、後日法務局から数万円の過料(ペナルティ)を科されるリスクがあるため要注意です。
- 法人税の軽減税率や減価償却費の「月数按分」
事業年度を変更した初年度は、12ヶ月未満の変則的な短い決算となります(例:3月決算を12月決算に変更した場合、その年は9ヶ月間の事業年度になります)。
このとき注意したいのが「月割り計算(月数按分)」です。 中小企業には、年間800万円以下の所得に対して法人税率が安くなる「軽減税率」の枠がありますが、事業年度が9ヶ月しかない場合、この枠も「800万円 × 9ヶ月/12ヶ月 = 600万円」に減らされてしまいます。 また、車やパソコンなどの固定資産を経費にする「減価償却費」も同様に月割りで減少するため、「1年分丸々経費にできると思っていたら、想定外に税金が高くなってしまった」という事態になりかねません。
- 設立直後の場合「消費税の免税期間」が短くなるリスク
もし会社が設立直後で、現在「消費税の免税事業者(消費税を納めなくてよい期間)」である場合は、特に慎重な判断が必要です。
免税事業者の期間は「最大2期(2事業年度)」とされていますが、これもカレンダー通りの2年間ではありません。事業年度を変更して1期目や2期目を短縮してしまうと、消費税の免税の恩恵を受けられるトータルの期間が、本来の24ヶ月よりも短くなってしまいます。
まとめ:事業年度の変更手続きは簡単だが、税務判断はプロに相談を
今回は、法人の事業年度を変更する手続きと注意点について解説しました。 重要なポイントをまとめると以下の通りです。
- 事業年度の変更は「登記不要・費用ゼロ」で簡単にできる
- 株主の同意があれば、最短1日(即日)で手続きが完了する
- 繁忙期の分散や資金繰り改善、消費税の節税などメリットが大きい
- ただし、「役員任期のズレ」や「経費枠の月割り計算」には要注意
事業年度の変更は、手続き自体はコストもかからず誰でも実行できます。しかし、「変更することによる税務上の損得勘定」や「役員任期の管理」は非常に複雑です。安易に変更してしまうと、かえって税金が高くなったり、ペナルティを受けたりするリスクが伴います。
変更を検討される際は、必ず実行する前に顧問税理士などの専門家に綿密なシミュレーションを依頼しましょう。
いかがだったでしょうか。
自社の経理をご自身で行っておられる経営者の方へ
弊社は
- 記帳代行のみのご依頼
- 月次顧問のご依頼
- 年1回の決算/確定申告のご依頼
などのサービスを行っている顧問先数700社超、クラウド会計導入実績300社超の税理士法人です。
- より効率的な自計化を進めたい
- 利益が出ているはずなのにキャッシュが減っており原因が分からない
- クラウド会計を導入して事務負担を軽減したい
など、お客様に寄り添ったサービスの提供が可能です。
福岡市に拠点を置いておりますが、オンライン(Zoomや電話)対応も可能なため、全国どちらの地域の方でもお気軽にご利用いただけます。
初回のご相談は無料ですので、会計や税務・経営に関するお悩みがある方はお気軽にご相談ください。
\24時間365日受付中 /
あわせて読まれる人気の記事


佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。