
こんにちは。税理士法人Accompany代表の佐藤修一です。
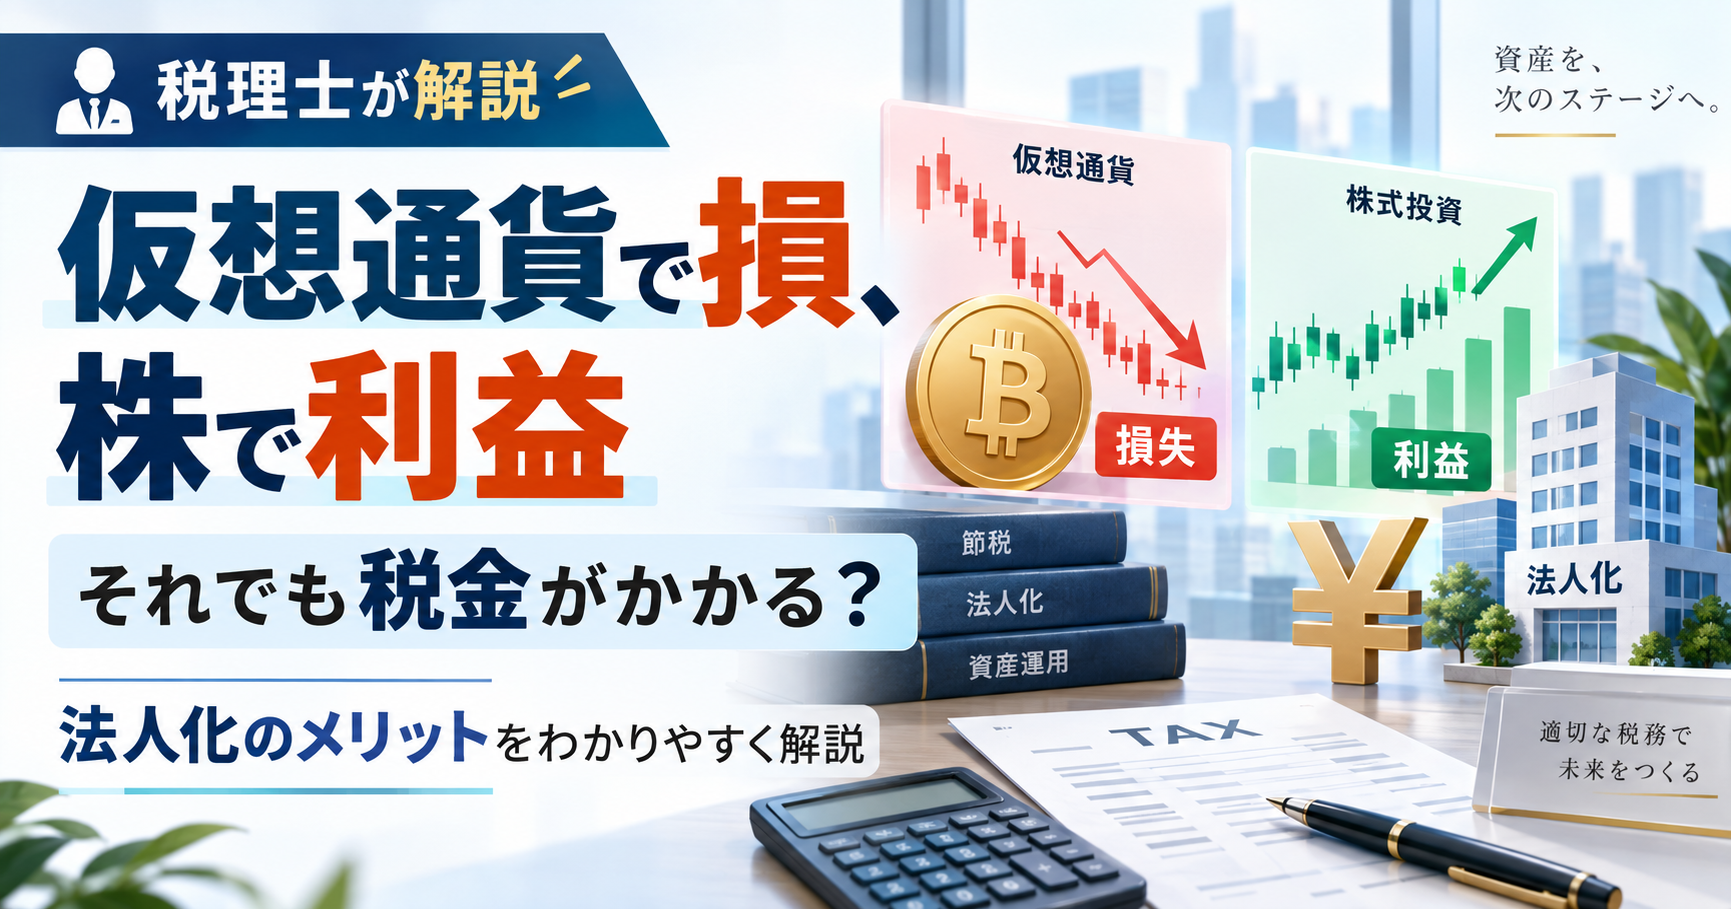
「仮想通貨で500万円損したけれど、上場株式では500万円の利益が出た。差し引きゼロだから、税金もかからないはず」
このように考えていないでしょうか。
実は、個人の場合は差し引きゼロにならない可能性があります。
一方、法人で株式と仮想通貨を運用していれば、両方の損益をまとめて計算できる場合があります。
ただし、法人化すれば必ず得になるわけではありません。
株式と仮想通貨のどちらで利益・損失が出ているか、個人と法人のどちらが保有しているかによって、結論は大きく変わります。
この記事では、株式と仮想通貨を両方取引している場合に、個人と法人で税金の考え方がどう変わるのかを、暗号資産に関する確定申告を数百件以上対応してきた税理士としてできるだけ分かりやすく解説します。
本記事では、税法上の名称である「暗号資産」を、一般的な呼び方に合わせて「仮想通貨」と表記します。
目次
個人では株の利益と仮想通貨の損失を相殺できない
一般的な個人投資家の場合、仮想通貨の売却などによる利益は、原則として「雑所得」に区分されます。
一方、上場株式の売却益は、給与所得や雑所得などとは分けて税金を計算する「申告分離課税」の対象です。
そのため、仮想通貨の損失を上場株式の利益から差し引くことは、原則としてできません。
国税庁も、雑所得の損失は他の所得から控除できず、株式等以外の所得で生じた損失についても、株式等の譲渡所得との損益通算はできないとしています。
根拠となる主な規定は、所得税法69条や租税特別措置法37条の10などです。
例えば、次のケースを考えてみましょう。
| 取引 | 損益 |
|---|---|
| 上場株式 | +500万円 |
| 仮想通貨 | ▲500万円 |
| 実際の損益合計 | 0円 |
しかし個人の場合、他の上場株式等の損失がなければ、上場株式の利益500万円は課税対象として残ります。
「全体では儲かっていないのに、税金だけ発生する」ということが起こり得るのです。
法人では株と仮想通貨の損益をまとめて計算できる
法人の場合、株式の売却損益も、仮想通貨の売却損益も、同じ法人の所得計算に反映されます。
法人税法上、株式などの有価証券の譲渡益・譲渡損は益金または損金となり、仮想通貨の譲渡損益についても、原則として約定日の属する事業年度の益金または損金になります。主な根拠は、法人税法61条、61条の2などです。
したがって、同じ法人・同じ事業年度で、
- 上場株式の売却益:500万円
- 仮想通貨の売却損:500万円
が発生した場合、他の損益や税務調整を考慮しなければ、法人所得への影響はおおむねゼロになります。
これは、個人の「損益通算」という特例を利用するものではありません。
法人全体の利益と損失をまとめて計算した結果として、株式の利益と仮想通貨の損失がぶつかるという仕組みです。
4つのパターンで見る法人化の検討ポイント
株式と仮想通貨の組み合わせは、4つに分けて考えると分かりやすくなる
| 株式 | 仮想通貨 | 法人化を考えるポイント |
|---|---|---|
| 利益 | 損失 | 個人では原則相殺できないため、法人化の効果が出やすい |
| 損失 | 利益 | 逆の組み合わせでも、法人化の効果が出やすい |
| 利益 | 利益 | 相殺する損失がないため、税率や法人の維持費を含めて比較する |
| 損失 | 損失 | 将来の利益に損失を使えるかが重要になる |
例えば、上場株式で損失が出た場合、個人でも一定の要件を満たせば、その損失を翌年以後3年間繰り越せます。
ただし、差し引けるのは将来の上場株式等の利益や一定の配当等であり、仮想通貨の利益から差し引くことはできません。
一方、法人全体が赤字になった場合は、青色申告や継続申告などの要件を満たすことで、欠損金を原則10年間繰り越せます。
このように、法人化の効果は「仮想通貨でいくら利益が出たか」だけでは判断できません。
株式を含めた全体の損益を見る必要があります。
法人化が向いているケース・慎重に考えるケース
法人化を検討する価値が高いのはどんな時?
法人化を検討する価値が高いと思われるのは、下記のようなケースの時です。
- 株式と仮想通貨の両方を大きな金額で取引している
- 一方で利益、もう一方で損失が出る可能性がある
- 利益を個人で使わず、法人内に残して再投資する予定がある
- すでに事業法人があり、本業を含めて損益を検討できる
反対に、慎重な判断が必要なことも
一方で、法人化を慎重に検討すべきケースもあります。
- 投資額や利益が小さく、法人の維持費の負担が大きい
- 株式投資の中心がNISAである
- 法人で得た利益を毎年個人へ引き出す予定である
- すでに個人で確定した損失を利用するためだけに法人を作ろうとしている
NISA口座内の上場株式等については、売却益が非課税です。その一方で、NISA内で発生した損失は、他の口座の利益との損益通算や繰越控除には使えません。
そのため、「株式投資はすべて法人に移した方がよい」とは限りません。
個人のNISA、個人の課税口座、法人の証券口座をどのように使い分けるかも含めて考える必要があります。
法人化する前に確認したい注意点
すでに個人で出た損失は、後から法人へ移せない
個人と法人は別の納税者です。
そのため、個人で仮想通貨の損失が確定した後に法人を設立しても、その損失を法人の株式利益から差し引くことはできません。
法人化は、過去の損失を救済する方法ではなく、これから行う取引を個人と法人のどちらに帰属させるかを決める方法です。
個人から法人へ仮想通貨を移転する場合も、その移転方法によっては個人側で時価による所得計算が必要になります。
同じ法人で取引していることが重要
A社で株式の利益が出て、B社で仮想通貨の損失が出ても、別会社の損益が自動的に相殺されるわけではありません。
このテーマでは、株式会社か合同会社かよりも、まずはどの法人で株式と仮想通貨を保有・売買するのかが重要です。
年度が異なる場合には、同じ年度の損益として直接ぶつけるのではなく、欠損金の繰越控除が使えるかを確認することになります。
暗号資産の税制改正にも注意が必要
令和8年度税制改正では、一定の「特定暗号資産」について、個人の所得を他の所得と分けて課税し、損失を翌年以後3年間繰り越せる制度が創設されています。
ただし、適用開始は、2026年7月23日に公布された改正金融商品取引法等の施行時期と連動しています。暗号資産に関する主要規定は、公布から1年以内の政令で定める日に施行されるため、2026年9月1日時点では新制度が一般に適用されているわけではありません。
取引を行った年によって適用制度が変わる可能性があるため、最新情報の確認が必要です。
まとめ
個人の場合、仮想通貨の損失と上場株式の利益は、原則として相殺できません。
仮想通貨の利益は、一般的な個人投資家であれば原則として雑所得に区分されます。
一方で、上場株式の売却益は申告分離課税の対象となるため、仮想通貨で損失が出ていても、その損失を上場株式の利益から差し引くことはできません。
そのため、
「仮想通貨で500万円損失、株式で500万円利益だから、全体では利益ゼロ」
という場合でも、個人では株式の利益500万円がそのまま課税対象として残ることがあります。
一方、法人で株式と仮想通貨を保有・運用している場合は、株式の譲渡損益も仮想通貨の譲渡損益も、原則として同じ法人の所得計算に反映されます。
そのため、同じ法人・同じ事業年度で株式に利益、仮想通貨に損失が出ていれば、結果として両者の損益が相殺される場合があります。
ただし、だからといって「株式と仮想通貨を取引しているなら法人化した方がよい」ということではありません。
法人化を検討する際には、
- 株式と仮想通貨のどちらで利益・損失が出ているか
- 利益や損失がすでに確定しているか
- 現在、個人と法人のどちらで資産を保有しているか
- NISAなど個人で利用できる制度を使っているか
- 法人の維持費や申告コストをどこまで許容できるか
- 法人で保有する仮想通貨の期末時価評価がどう影響するか
- 将来、法人に残した利益をどのように個人へ移すか
といった点まで含めて判断する必要があります。
特に、すでに個人で確定した損失を後から法人へ移すことはできません。法人化を検討する場合は、利益や損失が大きくなってから考えるのではなく、今後どの資産をどの名義で保有・取引するのかを事前に整理しておくことが重要です。
株式と仮想通貨を両方取引している場合は、単純にそれぞれの税率だけを見るのではなく、個人と法人で損益の計算方法そのものが異なるという点を押さえておきましょう。
※本記事は、2026年9月1日時点の法令・公表資料に基づく一般的な解説です。実際の税務上の取扱いは、取引内容、保有状況、所得区分などによって異なります。
仮想通貨に関連するその他の記事


【相談無料】自分のケースが分からない方へ
当事務所では、これまで暗号資産に関する確定申告を数百件以上対応し、業界トップクラスのノウハウがあります。
その経験をもとに、個人のまま続ける場合、既存法人を利用する場合、新たに法人を設立する場合を比較し、法人の維持費や期末時価評価、個人から法人へ資産を移す際の税務まで含めて検討します。
株式と仮想通貨の両方を取引している方、暗号資産の申告や法人化に不安がある方は、ぜひ一度お気軽にお問い合わせください。
なお、暗号資産の申告は確認作業に時間がかかるため、当事務所でお引き受けできる件数には限りがあります。ご相談の時期や内容によってはお断りする場合もあるため、早めのご相談をおすすめしています。
\24時間365日受付中 /
あわせて読まれる人気の記事

佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。