

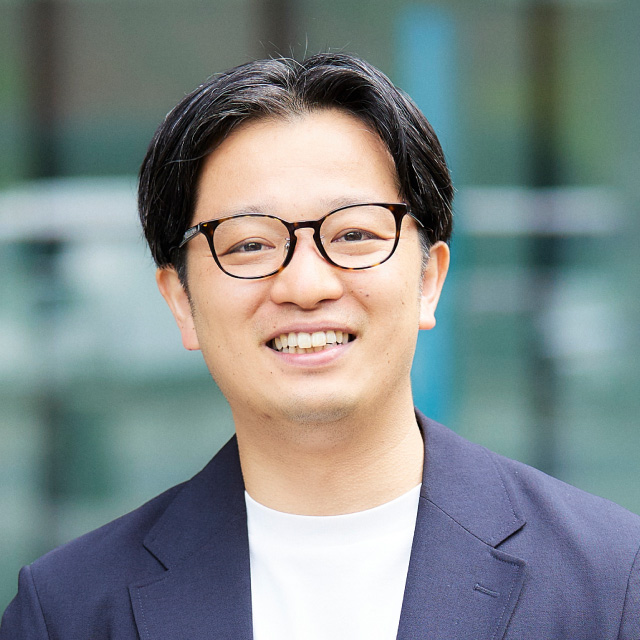
こんにちは。税理士法人Accompany代表の佐藤修一です。
みなさんは、電子帳簿保存法という言葉を聞いたことがありますか?
聞いたことはあっても具体的にどのような対応が必要か分からないという方もいらっしゃると思いますので今回記事にまとめることにしました。
この記事を読めば、
- 紙で請求書を受け取った場合の保存方法
- 電子データで請求書を受け取った場合の保存方法
- 書類をデータ化しなかった場合の罰則の有無や猶予期間
- 社内で管理する場合の注意点
が分かるようになります。
電子帳簿保存法とは?
電子帳簿保存法とは、原則として「紙」での保存が義務付けられている国税関係の帳簿や書類について、電子データでの保存を認める(あるいは義務付ける)ためのルールを定めた法律です。
ペーパーレス化を推進し、経理業務の負担を減らすことを主な目的としています。
紙で請求書を受け取った場合
取引先から「紙」で受け取った請求書については、大きく分けて2つの対応方法があります。
結論から言うと、紙で受け取った書類を、無理にデータ化する義務はありません。自社の状況に合わせて、以下のどちらかの方法を選んで対応しましょう。
従来通り紙のまま保存する方法
紙のまま保存できますが、法律で定められた期間(法人は原則7年、最大10年)は紛失しないように保管する必要があります。
あわせて読みたい(他記事へのリンク)

スキャナでデータにして保存する方法
紙の請求書を画像データ(PDFなど)に変換して保存する方法です。以下のルールを満たせば、データ化が終わったあとに元の「紙」を破棄(捨てること)が可能になります。
スキャナでデータ化して保存する場合は、形式が下記のように決まっています。
| 指定されている形式 | 詳細 |
|---|---|
| 画質の指定 | 解像度200dpi以上、カラー(赤・緑・青の256階調)で読み取ること |
| 改ざん防止 | 読み取ったデータに「タイムスタンプ」を付与するか、データの訂正・削除の履歴が残る(または訂正・削除できない)クラウドシステム等を利用すること |
| 検索機能 | 「取引年月日」「取引金額」「取引先」の3つの項目で、データを検索できる状態にしておくこと |
また、「スキャナ保存の要件」を満たすための注意点もあります。
電子データで請求書を受け取った場合
すべての事業者(法人・個人事業主)において、データで受け取ったものは、データのまま保存しなければいけません。
そのため、紙での保存方法は原則として認められなくなっています。
また、データを受け取ったら単にパソコンのフォルダに入れるだけでなく、税務調査が入った際にすぐに確認できるよう、改ざん防止の対策や検索できる状態にして保存する必要があります。
専用の有料システム(マネーフォワード、freee、楽楽精算など)を入れている場合は、そのシステムにアップロードするだけで改ざん防止の対策や検索できる状態にして保存するというルールを満たすことができます。
猶予期間について
データで受け取った請求書等を紙に印刷して保存しておけばデータ自体は消去してしまっても罰則を科さない」という特例がありましたが、こちらは2023年12月31日で終了しました。
しかし、2024年1月1日から新たな猶予期間が始まりました。
3つの条件を満たせば厳しいルールを守らなくてもパソコン等にデータを残しておけばいいというものです。
3つの条件
- 相当の理由があること
- 要求されたらデータを渡せること
- 要求されたら紙で渡せること
また、検索要件の免除というルール緩和も存在します。こちらは以下の2つの条件のどちらかを満たせば検索機能の確保が免除されるというルールです。
2つの条件
- 基準期間(前々年)の売上高が「5,000万円以下」の事業者
- 売上規模に関わらず、すべての電子データを「日付順」かつ「取引先ごと」に整理して紙に印刷し、ファイリングして保存している事業者
税務的な罰則はあるのか
重加算税のペナルティ強化
電子データとして保存された取引記録について、単なる保存ミスではなく、意図的にデータを書き換えたり、売上データを消去したりしたような悪質なケースで申告漏れが生じた場合、本来の罰金である「重加算税」がさらに重くなり、通常の重加算税(35%または40%)に、さらに10%が上乗せされます。
青色申告の承認取り消しリスク
青色申告を行っている事業者(法人・個人)が、法律で定められた帳簿書類の保存要件を大きく逸脱しているとみなされた場合、青色申告の承認を取り消される可能性があります。
ただし、単なるミスや軽微な違反で、即座に青色申告が取り消されるわけではありません。
取引自体が正しく記帳されていれば、まずは指導が入るのが一般的です。
消費税の仕入税額控除が認められないリスク
消費税の計算において、経費として支払った消費税分を差し引くこと(仕入税額控除)には、正しい請求書等の保存が条件となっているので、電子データで受け取った請求書等を正しく保存していなかった場合、有効な請求書等がないとみなされ、経費にかかった消費税分を自社で負担しなければならなくなる(=納める消費税額が増える)リスクがあります。
こちらも災害などのやむを得ない事情がなく、かつ税務署からの指導に従わずに全く保存ルールを守らないような極端なケースの場合には罰則が課される可能性があります。
請求書管理のための社内ルール
社内ルールの構築
- 「改ざん防止」のルール
誰がデータを管理し、どう扱うかを決める。一番簡単な方法としては、 国税庁が公開している「事務処理規程のサンプル」をダウンロードすれば自社の会社名や責任者名を埋めるだけで完了します。 - 「すぐ探せる」ようにするルール
税務調査などで求められた際、「日付」「取引先」「金額」の3つですぐにデータを探し出せるようにするルールです。データをどうやって保存・整理するかを決めましょう。 - 「確実に集める」ルール
「メールやWebで受け取った請求書は、紙に印刷せずデータのまま」「毎月末までに専用フォルダにアップロードする(または専用メールに転送する)」ことを全社員に周知しましょう。 - スキャナ保存のルール
紙で届いた請求書をスキャンしてデータ保存し、紙の原本を破棄したい場合に追加で必要になるルールです。スキャンする期限と、読み取りの品質について決めましょう。
取引先への保存方法の伝達
社内でのデータ保存を楽にするために紙から「電子データ(PDF等)」への切り替え依頼や、強制は難しいですが、「メールの件名やファイル名に御社名_請求年月を入れていただけると助かります」と添えておくと、検索要件を満たすためのファイル名変更の手間が減ります。
まとめ
- 請求書はどう保存する?
データで届いた場合、絶対にデータのまま保存し、紙に印刷して保存してはいけません。
紙で届いた場合は今まで通り紙のまま保管で大丈夫です。
※厳しい条件(画質やシステム等)をクリアしてスキャンした場合のみ、紙を捨てられます。 - もしルールを守れなかったら?
現在、猶予があるので税務署に言われた時にすぐデータや印刷した紙を出せる状態にしておけば厳格なルールを守れなくても大目に見てくれますが、意図的にデータを改ざんしたり消したりすると、通常より重い罰金(税金)が科されます。 - 今すぐ会社でやること
「勝手にデータを消さない」ルールを作り(国税庁のテンプレートに名前を入れるだけで大丈夫です。)、「日付_取引先_金額」などファイル名のつけ方を統一してすぐ探せるようにする。
また、郵送の手間を減らしデータ保存を楽にするため、取引先に「今後は紙ではなくPDFデータをメールで送ってください」とお願いしましょう。
あわせて読まれる人気の記事
佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。