

こんにちは。
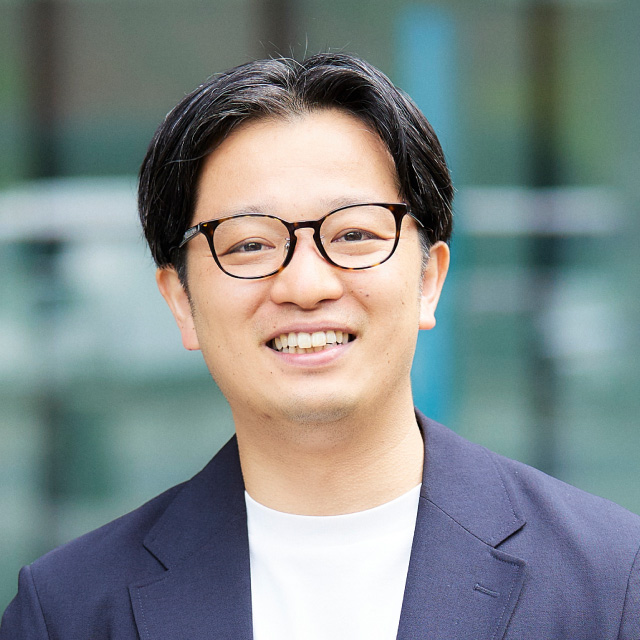
税理士法人Accompany代表で、公認会計士・税理士の佐藤修一です。
当法人は顧問先700社超の会計と税務を支援しており、最近も、「売上げが大きく減ったので、積み立ててきた倒産防止共済を解約して事業資金に回したい。
でも、税金や保険料がどれくらい増えるのか心配」というご相談がありました。
結論から言うと、節税の面では「赤字になりそうな年」に解約するのが、多くのケースでいちばん得です。
なぜそう言えるのか、どれくらいの赤字ならちょうどいいのかを、法人と個人事業主に分けてお話しします。
この記事を読むと分かること
- 多くのケースで「赤字になりそうな年」の解約がいい理由
- 法人・個人事業主それぞれの、ちょうどいい赤字の目安
- お金が必要で解約したいときの考え方(借入れとの比べ方)
- 役員の退職時の解約と、解約前に知っておきたい注意点
今期は赤字になりそうですか?解約の前にご相談ください
弊社は
- 記帳代行のみのご依頼
- 月次顧問のご依頼(消費税判定などの税務相談を含む)
- 年1回の決算/確定申告のご依頼
などのサービスを行っている顧問先数700社超、クラウド会計導入実績300社超の税理士法人です。
- 今期は赤字になりそうか、解約するなら今かを相談したい
- より効率的な自計化を進めたい
- 利益が出ているはずなのにキャッシュが減っており原因が分からない
- クラウド会計を導入して事務負担を軽減したい
など、お客様に寄り添ったサービスの提供が可能です。
福岡市に拠点を置いておりますが、オンライン(Zoomや電話)対応も可能なため、全国どちらの地域の方でもお気軽にご利用いただけます。
初回のご相談は無料ですので、会計や税務・経営に関するお悩みがある方はお気軽にご相談ください。
\24時間365日受付中 /
『会計税務顧問』の内容・料金については、下記のページをご覧ください。

目次
そもそも、節税目的で入るメリットは2つ
「節税になると聞いて入ったけど、実際どういう仕組みなの?」という方も多いと思います。
掛金を払った年は、その全額が経費になって税金が減ります。
その代わり、解約して戻ってきたお金(解約手当金)は収入になり、税金がかかります。
つまり、税金がなくなるわけではなく、減らした税金を解約の時に払う仕組みなんです。
それでも得をするのは、次の2つのどちらかに当てはまるときです。
| 節税目的で入るメリット | どういうことか |
|---|---|
| ① 加入時の税率-解約時の税率 | 掛金を経費にした時より、解約する時の税率が低ければ、その差の分だけ税金が減る |
| ② 退職金による欠損金を使い切れる | 退職後に会社を清算する、親族以外に引き継ぐ、M&Aで売るといった場合、退職金で出た欠損金を、解約手当金と相殺して使い切れる |
多くのケースでは「赤字になりそうな年」に解約するのがいい
「じゃあ、具体的にいつ解約すればいいの?」というと、多くのケースでは、赤字になりそうな年です。
赤字の年なら、戻ってきた解約手当金と赤字が相殺されて、税金がほとんどかからないからです。
税負担で見た解約の効果=掛金を経費にした時の税率-解約する時の税率
掛金を払っていたのが黒字の年なら、赤字の年に解約することで、この差がいちばん大きくなるんです。
| 加入者 | ちょうどいい赤字の目安(解約手当金800万円の場合) |
|---|---|
| 法人 | 700万〜800万円ほどの赤字 |
| 個人事業主 | 事業の赤字が300万〜400万円ほど(解約後の所得が365万〜465万円ほど) |
※個人事業主の目安は、青色申告特別控除65万円、所得控除(基礎控除・社会保険料控除など)100万〜200万円として計算しています。
所得控除の額は家族構成や保険料などで人によって違うので、実際に解約する時期は、ご自身の数字で試算してから決めてください。
赤字が出る年は、言いかえれば税率が低い年です。
とくに、会社をたたむ、事業を引き継ぐ、業績がすぐには戻りそうにないといった場合は、その赤字を翌年以後に使い切れないことも多いので、解約手当金とぶつける効果がいっそう大きくなります。
法人の場合
毎年800万円を超える利益が出ている会社は、掛金を約34%の税率で経費にしてきたことになります。
解約する年の状況で、800万円の解約手当金にかかる税金は次のように変わります。
| 解約する年の状況 | 解約で増える税金の目安 |
|---|---|
| 利益2,000万円の年 | 約269万円 |
| 利益0円の年 | 約178万円 |
| 赤字500万円の年 | 約64万円 |
| 赤字800万円の年 | ほぼ0円 |
※標準税率での実効税率をもとにした目安です。
個人事業主の場合
個人事業主は、800万円の解約手当金を足したあとでも、所得税率が低いままの年がベストです。
所得税は、所得が多いほど税率が上がる仕組みになっています。
| 課税所得 | 所得税 | 住民税 | 合計 |
|---|---|---|---|
| 195万円以下 | 5% | 10% | 15% |
| 195万円超〜330万円以下 | 10% | 10% | 20% |
| 330万円超〜695万円以下 | 20% | 10% | 30% |
| 695万円超〜900万円以下 | 23% | 10% | 33% |
| 900万円超〜1,800万円以下 | 33% | 10% | 43% |
| 1,800万円超〜4,000万円以下 | 40% | 10% | 50% |
| 4,000万円超 | 45% | 10% | 55% |
※復興特別所得税は含めていません。
所得税は、課税所得のうちそれぞれの区分を超えた部分にだけ、その区分の税率がかかります。
たとえば、青色申告特別控除が65万円、所得控除が100万〜200万円の方なら、解約後の所得が365万〜465万円ほどに収まる年がベストです。
800万円の解約手当金なら、事業の赤字が300万〜400万円ほどの年がちょうどよく、課税所得が200万円ほどに収まって、所得税率はほぼ5%で済みます。
掛金を払っていた時の所得税率が20%で、解約した年が5%なら、800万円×(20%-5%)=120万円のメリットです。
住民税は一律10%なので、差は所得税率だけで考えればいいんです。
決算の数か月前に今期の着地を見て、「赤字になりそうだな」と思ったら、それが解約を考えるサインです。
どれくらいの赤字になりそうかで、解約手当金にかかる税金はかなり変わります。
お金が必要で解約したいときは
「赤字で資金が苦しいから、解約してお金を作りたい」というケースもありますよね。
そんなときでも、税負担と一緒に考えるのがおすすめです。
| 加入期間 | 考え方 |
|---|---|
| 40か月未満 | 解約すると掛金が全額は戻らないので、一時貸付金(契約者貸付)や銀行からの借入れを検討する |
| 40か月以上 | 解約する年の税率で決める。税率が高くなりそうなら一時貸付金や銀行借入れ、低いなら(赤字になりそうなら)解約 |
解約しないでお金を用意する方法には、次のようなものがあります。
| 方法 | 内容 |
|---|---|
| 一時貸付金 | 解約手当金の範囲内でお金を借りられる(たとえば40か月以上納めていれば、掛金総額×95%×95%まで、30万円以上5万円単位)。利息は借入時に差し引かれる |
| 銀行からの借入れ | 事業資金として借りる。利息はかかるが、解約手当金に税金はかからず、積み立ても残せる |
| 掛止め | 掛金総額が掛金月額の40倍以上になれば、掛金の払込みを止められる |
| 掛金の減額 | 掛金月額を減らせる |
一時的な資金不足なら、解約せずに一時貸付金や銀行借入れを使えば、解約手当金に税金がかからず、積み立ても残せます。
お金が必要な理由が一時的なものなら、解約より一時貸付金のほうが、税金の面ではずっと有利です。
解約は、本当に必要かどうかを確かめてからでも遅くありません。
役員の退職時に解約する場合
役員が退職する年は、退職金でその年が赤字になることが多いので、解約のタイミングとしては定番です。
ただ、退職した後の会社がどうなるかで、効果が変わります。
| 退職後の会社 | 退職金で生じた欠損金 | 解約手当金とぶつける効果 |
|---|---|---|
| 清算する | 後の年に使えない | 大きい(その年に使い切りたい) |
| 親族以外(社内の役員・社員)に引き継ぐ、M&Aで売る | 引き継いだ人や買い手のものになる。制限で使えなくなることもある | 大きい(その年に使い切りたい) |
| 親族が引き継ぐ | 繰り越して、後の年の利益と相殺できる | 一概に有利とは言えない |
親族が継いで会社が続くなら、欠損金は最長10年繰り越せるので、無理に解約手当金とぶつけなくてもいいこともあります。
解約する前に知っておきたいこと
戻る割合は、納めた月数で決まる
| 掛金を納めた月数 | 任意解約(自分から解約) | みなし解約(死亡・廃業・解散など) | 機構解約(掛金の滞納など) |
|---|---|---|---|
| 1〜11か月 | 0% | 0% | 0% |
| 12〜23か月 | 80% | 85% | 75% |
| 24〜29か月 | 85% | 90% | 80% |
| 30〜35か月 | 90% | 95% | 85% |
| 36〜39か月 | 95% | 100% | 90% |
| 40か月以上 | 100% | 100% | 95% |
自分から解約して掛金が100%戻るのは、40か月以上納めた場合です。
一部だけを解約することはできず、共済金や一時貸付金を借りている場合は、その分を差し引いて支払われます。
解約後2年間は、再加入しても経費にならない
2024年10月1日以後に解約して再び加入した場合、解約の日から2年を経過する日までに払う掛金は、経費にできません。
解約と再加入を繰り返す使い方は、もうできないんです。
手続きと、年末・期末の注意
自分から解約する場合は、中小機構の所定の書類(解約手当金の請求書)を提出します。
申出日がその月の掛金の振替日(27日、土日祝日の場合は翌営業日)以降なら、その月の掛金も解約手当金の計算に含まれます。
解約手当金は法人なら益金、個人事業主なら事業所得の収入になるので、年末や期末をまたいで解約する場合は、どの年分・事業年度の収入になるかを事前に確認しておきましょう。
「赤字の年に解約したつもりが、翌年の収入になっていた」とならないよう、時期には余裕を持ってください。
よくある質問
赤字の年に解約して、損をすることはありますか?
赤字の年は税率が低いので、基本的には損をしにくいタイミングです。
ただし、加入から40か月未満だと掛金が全額は戻らないので、赤字の年でも解約は慎重に考えてください。
必要な分だけ、一部を解約することはできますか?
できません。
解約すると全額をまとめて受け取ることになるので、必要な分だけ用意したい場合は、一時貸付金を検討してください。
個人事業主が廃業したら、どうなりますか?
廃業は「みなし解約」になり、任意解約より少し有利な割合で解約手当金を受け取れます。
解約手当金は事業所得の収入になるので、所得が少なくなる廃業の年は、税金の面では解約しやすい時期です。
まとめ:迷ったら「今期は赤字になりそうか」から考える
倒産防止共済の解約は、多くのケースで「赤字になりそうな年」がいちばん得です。
解約手当金800万円なら、法人は700万〜800万円ほど、個人事業主は事業の赤字が300万〜400万円ほどの年が目安です(所得控除の額などで変わるので、試算が必要です)。
お金が必要で解約する場合も、40か月未満なら借入れ、40か月以上なら解約する年の税率で、借りるか解約するかを決めましょう。
役員の退職時は、会社を清算するか、誰に引き継ぐかで効果が変わります。
※この記事は、2026年11月時点の法令と中小機構の案内をもとに書いています。
具体的な判断は、税理士などの専門家にご確認ください。
税務的な検討に苦労している経営者の方へ
弊社は
- 記帳代行のみのご依頼
- 月次顧問のご依頼(消費税判定などの税務相談を含む)
- 年1回の決算/確定申告のご依頼
などのサービスを行っている顧問先数700社超、クラウド会計導入実績300社超の税理士法人です。
- 倒産防止共済の解約のタイミングを相談したい
- より効率的な自計化を進めたい
- 利益が出ているはずなのにキャッシュが減っており原因が分からない
- クラウド会計を導入して事務負担を軽減したい
など、お客様に寄り添ったサービスの提供が可能です。
福岡市に拠点を置いておりますが、オンライン(Zoomや電話)対応も可能なため、全国どちらの地域の方でもお気軽にご利用いただけます。
初回のご相談は無料ですので、会計や税務・経営に関するお悩みがある方はお気軽にご相談ください。
\24時間365日受付中 /
『会計税務顧問』の内容・料金については、下記のページをご覧ください。
参考資料
関連記事
あわせて読まれる人気の記事
佐藤 修一
税理士法人Accompany 代表
(九州北部税理士会福岡支部所属:登録番号028716) 公認会計士・税理士。全国の中小企業にこれまでクラウド会計導入実績累計300社超、クラウド会計導入率70%超。2022年freee西日本最優秀アドバイザー、マネーフォワードプラチナメンバー。 (株)インターフェイス主催第18回経営支援全国大会優秀賞。 全国各地の中小企業に対して、会計から利益とキャッシュを稼ぐ力を高め、キャッシュフローを重視した節税提案、利益とキャッシュを稼ぐ力を高めるサポートや事業再生支援を行っている。 総勢30名のスタッフで「Warm Heart(温かい心)&Cool Head(冷静な頭)」をコンセプトに個々のお客様ごとにカスタマイズしたお客様に寄り添うサービスを提供している。